As cooperativas de crédito têm ampliado a participação no sistema financeiro brasileiro nos últimos anos, atraindo pessoas físicas e empresas interessadas em alternativas aos bancos tradicionais. Com estrutura baseada na associação de membros, essas instituições oferecem serviços financeiros como conta corrente, crédito e investimentos, mas com diferenças na forma de gestão e distribuição de resultados. Na cooperativa de crédito, o associado também é dono do negócio e parte dos lucros volta para ele no final do exercício com a distribuição dos resultados.
O que é uma cooperativa de crédito
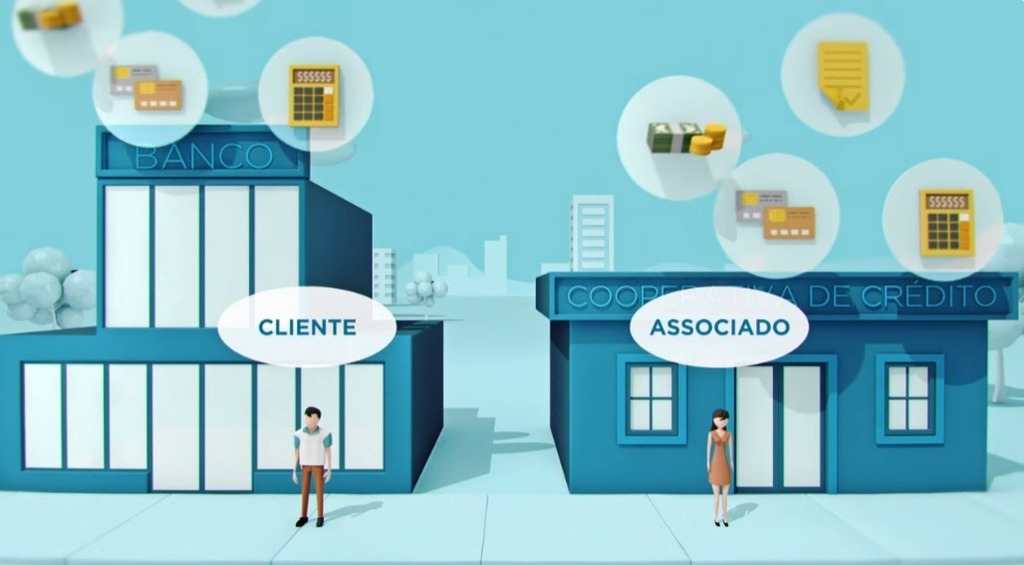
Cooperativas de crédito são instituições financeiras formadas pela união de pessoas com interesses em comum, que se associam para ter acesso a serviços financeiros. Diferente dos bancos, que têm como objetivo o lucro, as cooperativas operam com foco no atendimento aos próprios associados.
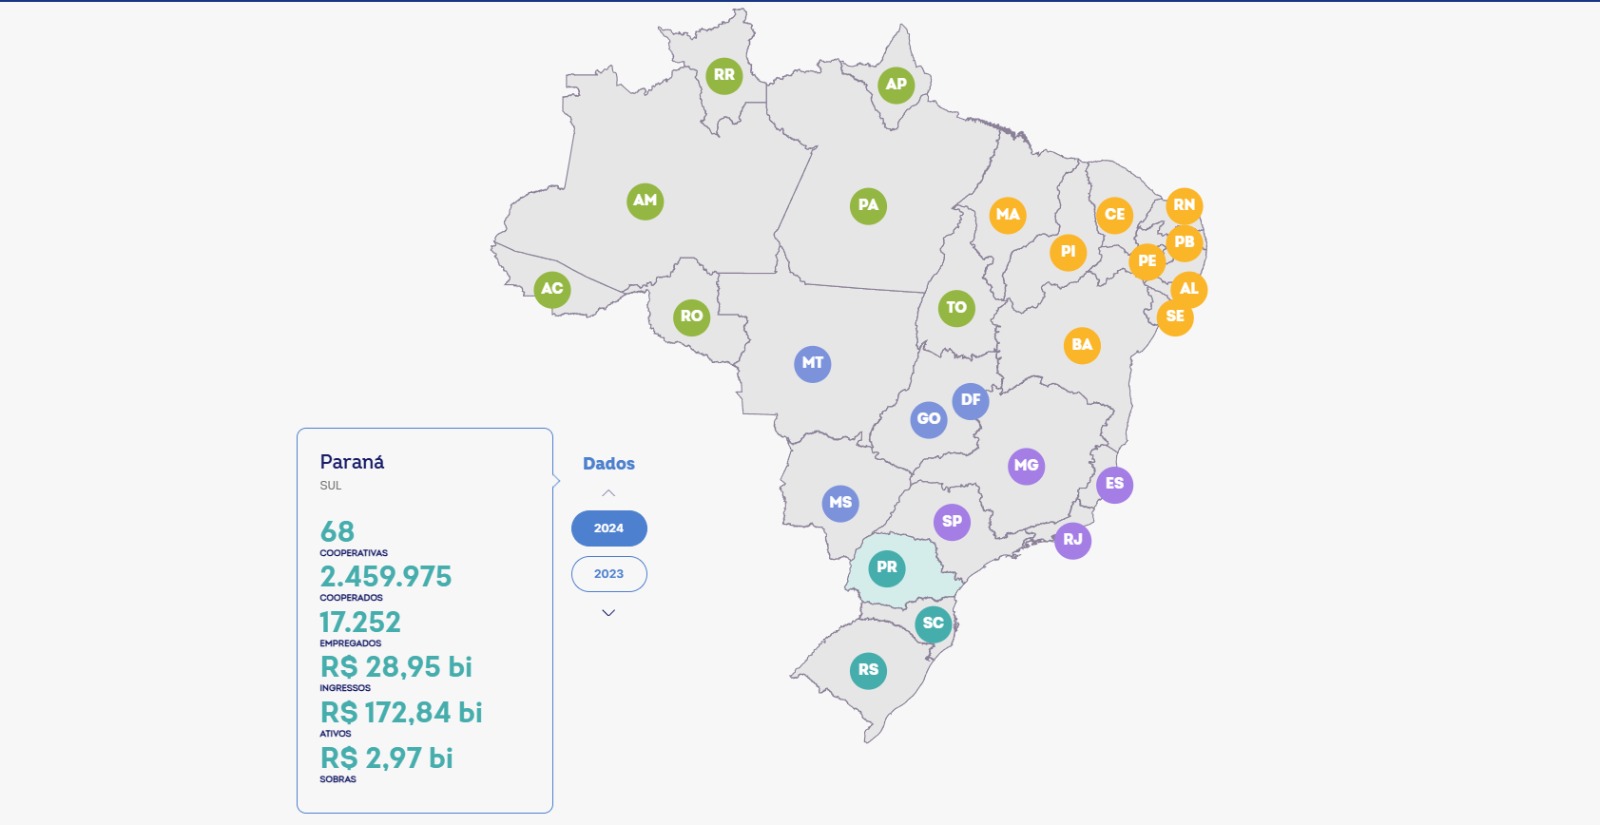
No Brasil, o funcionamento dessas instituições é regulamentado e supervisionado pelo Banco Central. O último anuário do cooperativismo de crédito da OCB- Organização das Cooperativas Brasileiras, do ano de 2024, indicava um total de 689 cooperativas de crédito em operação no País com 20.123.965 de cooperados e 121.825 empregos.
Como funciona na prática
Ao se associar, o cliente passa a ser também um dos donos da cooperativa. Isso ocorre por meio da integralização de uma cota de capital, que representa a participação do membro na instituição.
Na prática, a cooperativa pode oferecer:
- conta corrente
- cartão de crédito
- empréstimos e financiamentos
- aplicações financeiras
Os recursos captados são utilizados para conceder crédito a outros associados, criando um ciclo interno de financiamento.
Diferença em relação aos bancos
Uma das principais diferenças está na distribuição dos resultados. Enquanto bancos destinam lucros aos acionistas, as cooperativas podem repartir as chamadas “sobras” entre os associados, de acordo com a movimentação de cada um.
Além disso, as cooperativas costumam praticar taxas de juros e tarifas mais competitivas, embora isso possa variar conforme a instituição e o perfil do associado.
Leia também
Município de Francisco Beltrão chega a 61,8 mil cooperados e se destaca no cooperativismo de crédito
Você já sabe a diferença entre Pix automático e débito automático? A gente te explica
NCoop aponta avanço do cooperativismo e juros menores para pessoas físicas e jurídicas
As cooperativas são seguras?
Assim como os bancos, as cooperativas de crédito são autorizadas e fiscalizadas pelo Banco Central. Os depósitos dos associados também contam com a cobertura do Fundo Garantidor do Cooperativismo de Crédito (FGCoop), que protege valores até limites estabelecidos em caso de problemas na instituição.
Exemplo prático
Um associado que utiliza a cooperativa para movimentar conta, contratar crédito e realizar aplicações pode, ao final do exercício, receber parte das sobras geradas pela instituição.
Esse retorno não é garantido e depende do desempenho da cooperativa, mas representa uma das diferenças em relação ao sistema bancário tradicional. Além disso, por ser uma cooperativa é preciso seguir os princípios do cooperativismo, entre eles, o interesse pela comunidade. Por isso, muitos projetos sociais e de sustentabilidade são colocados em prática nas comunidades ajudando no desenvolvimento local.
O que considerar antes de se associar
Antes de abrir conta em uma cooperativa de crédito, o interessado deve verificar:
- regras de adesão
- valor da cota de capital
- tarifas e taxas praticadas
- qualidade do atendimento
- solidez da instituição
Modelo ganha espaço
Dados do Banco Central indicam crescimento contínuo do cooperativismo de crédito no país, com expansão no número de associados e na oferta de serviços. O modelo tem ganhado espaço principalmente em regiões onde o acesso a instituições financeiras tradicionais é mais limitado.
Francisco Beltrão é polo no cooperativismo de crédito
O cooperativismo de crédito vem ganhando força em Francisco Beltrão. Dados da Confebras (Confederação Brasileira das Cooperativas de Crédito) mostram que o município quase dobrou o número de cooperados em cinco anos. Em 2020, eram 32,7 mil associados. Em 2025, o total chegou a 61,8 mil — aumento de 89%.
O perfil demográfico indica distribuição equilibrada entre gêneros, com leve predominância masculina. Do total, 54,8% (27,99 mil) são homens e 45,2% (23,11 mil) mulheres. A maioria dos cooperados é formada por pessoas físicas, que representam 82,7% (51,11 mil), enquanto 17,3% (10,72 mil) correspondem a pessoas jurídicas.
Quando vale mais a pena optar por uma cooperativa
- para quem busca crédito com taxas mais competitivas
- para quem valoriza atendimento presencial ou regional
- para quem pretende manter relacionamento de longo prazo
Quando pode não ser a melhor escolha
- para quem prioriza aplicativos mais completos
- para quem precisa de serviços muito específicos ou internacionais
- quando as taxas não são competitivas na cooperativa local
Niomar Pereira é jornalista e produz conteúdos sobre finanças e economia.