SÉRIE ESPECIAL | CIDADE COOPERATIVA
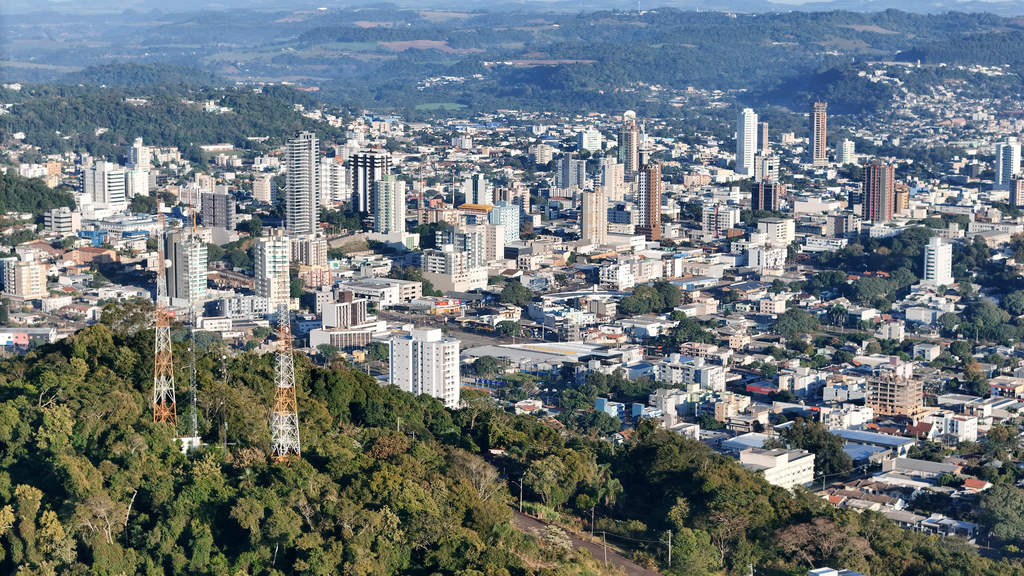
Francisco Beltrão consolidou-se como um dos principais polos do cooperativismo de crédito no Brasil, superando grandes centros urbanos e assumindo protagonismo em um setor historicamente concentrado em capitais. Na prática, o cooperativismo de crédito inverteu a lógica do sistema financeiro tradicional, passando a se expandir do interior para os grandes centros.
Em 2026, o município passou a liderar a geração de empregos formais no cooperativismo de crédito no Paraná, com 1.290 trabalhadores com carteira assinada, ultrapassando Maringá, que soma 1.225. Os dados são da Relação Anual de Informações Sociais (Rais) e do Cadastro Geral de Empregados e Desempregados (Caged), do Ministério do Trabalho e Emprego.
No cenário nacional, Beltrão figura entre as cidades com maior número de empregos no setor, ficando atrás apenas de capitais como Brasília, Porto Alegre, Florianópolis, Goiânia e Belo Horizonte. A exceção é Blumenau (SC), sede da Central Ailos, que lidera o ranking brasileiro com cerca de 4 mil postos de trabalho. Ainda assim, o município beltronense supera centros como São Paulo e Curitiba.
Número de cooperados reforça protagonismo
Além da geração de empregos, Francisco Beltrão também se destaca pelo número de cooperados. O município ocupa a 41ª posição no Brasil e a 8ª no Paraná em números absolutos, com 65.104 associados — sendo 53.591 pessoas físicas e 11.513 pessoas jurídicas (empresas e entidades).
Se olhar só para os municípios com mais de 100 mil habitantes, o desempenho é ainda mais expressivo. Beltrão lidera no Paraná, com índice de 63,6%, superando recentemente Toledo, e ocupa a 5ª colocação no ranking nacional.
Massa salarial movimenta a economia local
O cooperativismo de crédito também exerce impacto direto na economia do município. Dados do Ministério do Trabalho indicam que o rendimento médio real do trabalhador em Francisco Beltrão foi de R$ 3.622,36 em 2024. No recorte de atividades financeiras, seguros e serviços relacionados, a média salarial sobe para R$ 5.853,39.
Com base nos 1.290 trabalhadores formais do setor, a massa salarial mensal é estimada em cerca de R$ 7,5 milhões. O valor representa uma injeção direta de recursos na economia local, com reflexos no comércio, nos serviços e no mercado imobiliário.
Além disso, há efeitos indiretos ligados à contratação de fornecedores e serviços, como tecnologia, manutenção, limpeza e segurança, contribuindo para a dinâmica econômica do município. Segundo o economista José Maria Ramos, professor da Unioeste de Francisco Beltrão, o cooperativismo de crédito exerce um papel estratégico no desenvolvimento regional.
As cooperativas de crédito contribuem para o desenvolvimento local e regional não apenas pelo volume da massa salarial, mas também por funcionarem como um mecanismo de democratização do acesso ao sistema financeiro e de ampliação da concorrência na oferta de serviços financeiros.
Ele ressalta que os impactos são tanto diretos quanto indiretos. “A ampliação do cooperativismo de crédito fortalece o ambiente econômico de forma direta, com investimentos em infraestrutura, contratação de agentes financeiros, contribuições em projetos sociais, distribuição de sobras, bem como a disponibilidade de seus serviços.”
Além disso, argumenta, há efeitos indiretos relevantes. “De forma indireta, estimula o desenvolvimento e o crescimento com a expansão da demanda por bens e serviços, tanto dos trabalhadores do setor quanto das pessoas beneficiadas pelas sobras e dos tomadores de crédito, fortalecendo atividades como o comércio local, o mercado imobiliário e o setor de serviços.”
Desenvolvimento fora do eixo tradicional
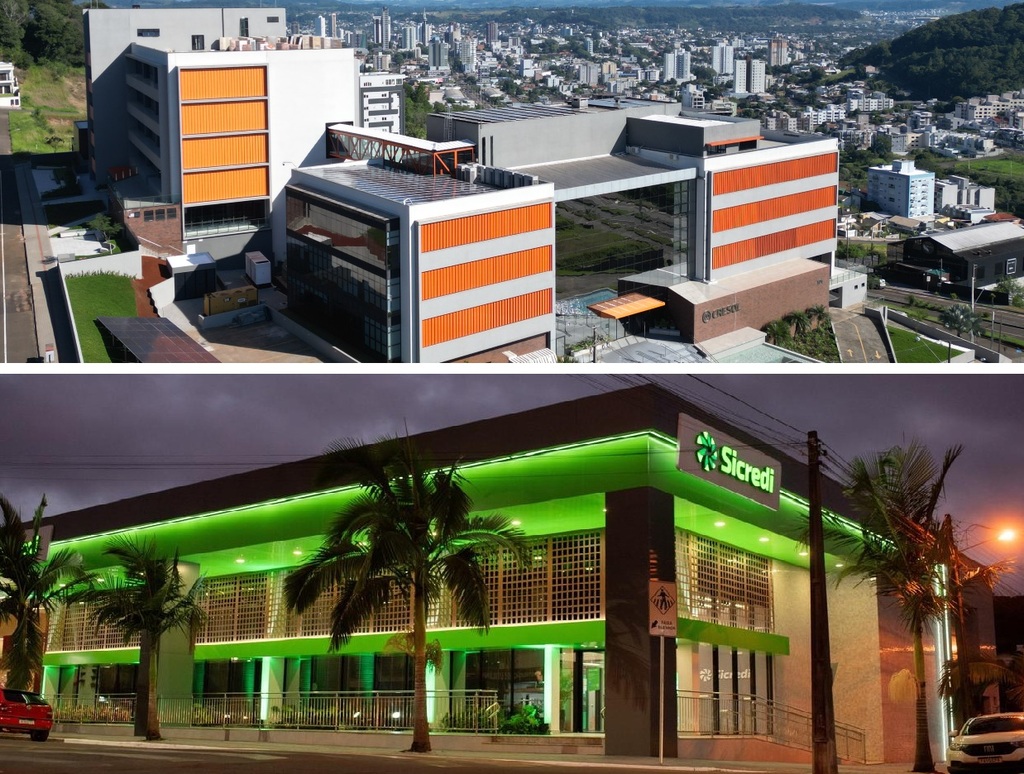
O avanço de Francisco Beltrão no cooperativismo de crédito contrasta com a lógica tradicional do sistema financeiro, historicamente concentrado em capitais e grandes centros. O modelo cooperativista, baseado na proximidade com a comunidade e na reinversão local dos recursos, é apontado como um dos fatores que explicam essa interiorização do desenvolvimento.
Quem são os cooperados de Beltrão
Francisco Beltrão soma 65.104 cooperados no sistema de crédito, com predominância de pessoas físicas (53.591) e presença relevante de empresas (11.513).
A maior parte está na faixa economicamente ativa, com destaque para o grupo entre 30 e 50 anos (23.317), seguido pelos cooperados entre 18 e 30 anos (12.908). A distribuição por gênero é relativamente equilibrada, com 29.174 homens e 24.410 mulheres.
Os dados também indicam um relacionamento consolidado com as cooperativas: mais de 57 mil associados possuem vínculo superior a um ano, sendo que mais de 28 mil já estão no sistema há mais de cinco anos.
O nível de utilização dos serviços financeiros também é elevado. São 52.354 contas correntes de pessoas físicas e 11.390 de pessoas jurídicas, além de 22.728 operações de crédito para pessoas físicas e 6.705 para empresas.
Cooperativismo redefine fluxo econômico e cria novas oportunidades
A consultora de negócios do Sebrae-PR em Francisco Beltrão, Jocelei Fiorentin, avalia que há uma inversão silenciosa na dinâmica financeira, visível, principalmente, na região Sudoeste do Paraná, que reúne 421 mil cooperados, entre pessoas físicas e jurídicas.
“Durante décadas, o fluxo de capital, decisões e oportunidades partia dos grandes centros rumo ao interior. Hoje, o cooperativismo de crédito ressignifica esse movimento. Essa mudança é cultural. As cooperativas devolvem ao território o protagonismo sobre seu próprio crescimento.” De acordo com ela, o crédito passa a ter um papel mais amplo na economia.
O crédito deixa de ser apenas uma transação financeira e passa a ser um instrumento de conexões e relacionamentos, que fomenta parcerias estratégicas na construção de um ambiente mais integrador e inovador.”
Ela também destaca os efeitos práticos dessa transformação. “Temos exemplos disso no cooperativismo conectado com a educação empreendedora, com a tecnologia e com outras iniciativas de negócios. Há um fortalecimento de cadeias produtivas inteiras. Aqui, uma grande inovação que estamos vivendo é o desenvolvimento sustentado por relações de confiança.”
Números não explicam tudo
Mas os números não explicam tudo. Por trás dos indicadores, há um modelo baseado na proximidade com a comunidade, na articulação entre instituições e em uma cultura cooperativista consolidada — fatores que ajudam a entender por que Francisco Beltrão alcançou esse patamar.
Percentual de cooperados no Paraná, considerando apenas municípios com mais de 100 mil habitantes.
Percentual de cooperados no Brasil, considerando apenas municípios com mais de 100 mil habitantes.
Na próxima reportagem, veja quais são os pilares que sustentam esse crescimento e como o município estruturou um ambiente favorável ao cooperativismo de crédito.