O cooperativismo de crédito tem ampliado sua presença nos municípios do Sudoeste do Paraná e, nesse contexto, um termo recorrente entre os associados é o capital social. Ao ingressar em uma cooperativa, o participante deixa de ser apenas cliente e passa a integrar a estrutura do negócio como cooperado. Essa participação ocorre por meio do capital social — um elemento central para compreender o funcionamento dessas instituições financeiras. Mas afinal, o que é esse capital, como ele é remunerado e em quais situações pode ser sacado?
O capital social é a soma dos valores investidos pelos cooperados ao ingressarem e permanecerem na cooperativa. Esse montante é dividido em quotas-partes, que representam a participação de cada associado na instituição.
Na prática, ao integralizar esse capital, o cooperado passa a ser um dos proprietários da cooperativa, com direito a participar das decisões e também dos resultados financeiros. Esse valor pode ser formado no momento da entrada na cooperativa e também por aportes adicionais ao longo do tempo.
Para que serve o capital social
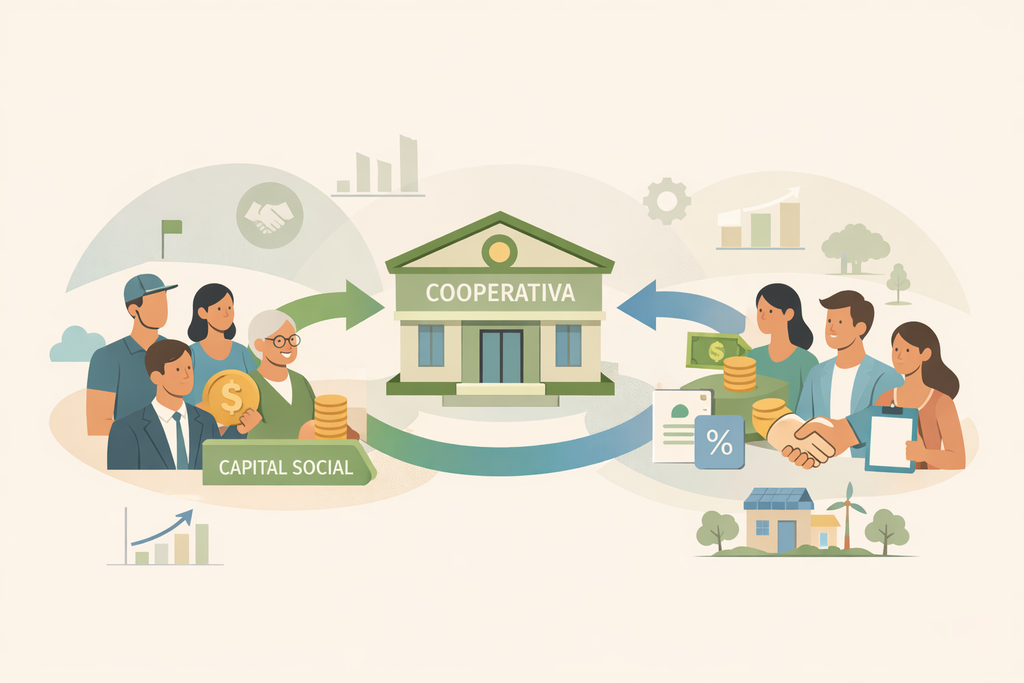
O capital social é a base financeira que sustenta as operações da cooperativa. É a partir dele que a instituição consegue oferecer crédito, financiar atividades econômicas e ampliar seus serviços.
Além disso, quanto maior o capital social, maior tende a ser a capacidade da cooperativa de emprestar recursos e atender seus associados, fortalecendo também a economia local.
Na prática, isso cria um ciclo: o cooperado investe, a cooperativa cresce e, com isso, amplia o acesso ao crédito na comunidade.
Leia também
Cooperativa de crédito: o que é, como funciona e quando vale a pena
Município de Francisco Beltrão chega a 61,8 mil cooperados e se destaca no cooperativismo de crédito
Bancos perdem R$ 260 milhões em depósitos na região; dinheiro migra para cooperativas
Mesmo com juros elevados, famílias e empresas aumentam dívida bancária na região Sudoeste
Capital social rende? Entenda como funciona a remuneração
Diferentemente de uma aplicação financeira tradicional, o capital social não tem rendimento fixo. A remuneração depende do desempenho da cooperativa ao longo do ano.
De acordo com o Sistema OCB e cooperativas do setor, o capital social pode receber:
- Juros sobre o capital, limitados a até 100% da taxa Selic média do período
- Distribuição das sobras, que são os resultados positivos da cooperativa, repartidos entre os associados
O valor recebido varia conforme o montante investido por cada cooperado e sua movimentação na cooperativa.
Qual a diferença entre capital social e “lucro”
Nas cooperativas, não há lucro no modelo tradicional. O resultado financeiro positivo é chamado de sobras e é distribuído entre os cooperados conforme sua participação e uso dos serviços.
Já o capital social é o valor investido pelo cooperado — ou seja, é patrimônio próprio, que pode ser remunerado, mas não se confunde com a distribuição de resultados.
Quando o cooperado pode sacar o capital social
O capital social não possui liquidez imediata, como ocorre em aplicações bancárias.
De forma geral, o resgate ocorre em situações específicas:
- Saída do cooperado da cooperativa
- Falecimento, com repasse aos herdeiros
- Outras condições previstas no estatuto da cooperativa
As regras variam conforme cada instituição, podendo haver prazos e procedimentos internos para devolução dos valores.
Capital social é investimento ou participação?
Embora gere rendimento, o capital social não deve ser visto como um investimento tradicional. Ele representa, прежде de tudo, a participação do cooperado no negócio.
Ao aportar recursos, o associado contribui diretamente para o fortalecimento da cooperativa, que, por sua vez, amplia a oferta de crédito e serviços financeiros na região.
Por que o capital social é importante para a economia local
O capital social é um dos pilares do cooperativismo de crédito. Ele permite que as cooperativas tenham recursos próprios para financiar empreendedores, produtores e empresas locais.
Isso faz com que o dinheiro circule dentro da própria comunidade, estimulando o desenvolvimento regional, a geração de renda e o fortalecimento dos pequenos negócios.