A Associação Brasileira de Bancos (ABBC), a Federação Brasileira de Bancos (Febraban) e a Zetta manifestaram preocupação com a decisão cautelar do Tribunal de Contas da União (TCU) que determinou a suspensão das operações de crédito consignado vinculadas ao INSS.
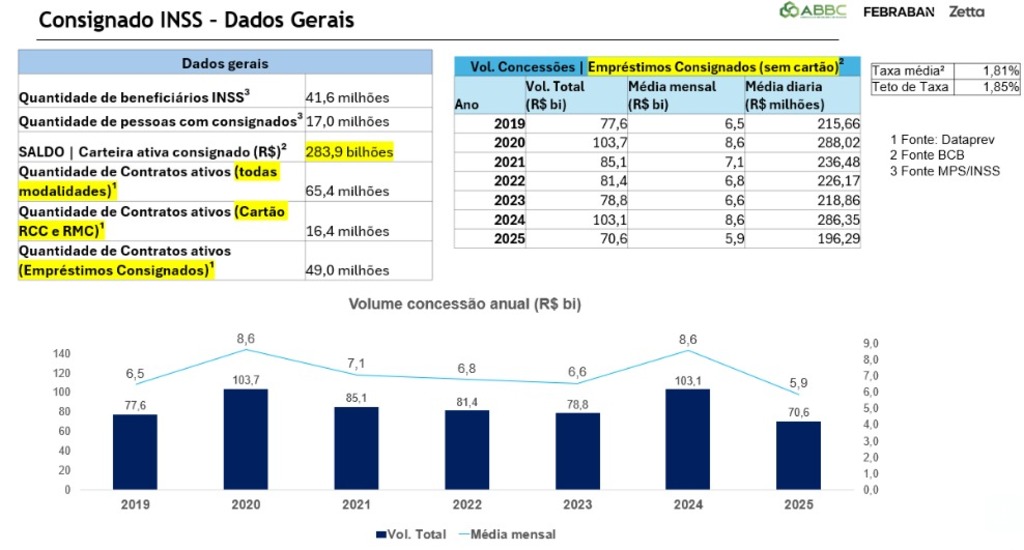
Em nota conjunta, as entidades afirmam que a medida foi adotada de forma abrupta e gera insegurança jurídica, além de interromper um mercado regulado que movimenta cerca de R$ 100 bilhões por ano.
Impacto sobre beneficiários
Segundo as instituições, a suspensão atinge diretamente aposentados e pensionistas, especialmente os de menor renda, que utilizam o consignado como alternativa de crédito com juros mais baixos.
Atualmente:
- Cerca de 17 milhões de beneficiários (4 em cada 10) possuem empréstimos consignados;
- São 65,4 milhões de contratos ativos, somando R$ 283,9 bilhões;
- A taxa média é de 1,82% ao mês, considerada uma das mais baixas do mercado.
Para que o crédito é utilizado
Levantamento da Nexus Pesquisa e Inteligência de Dados, realizado entre fevereiro de 2026 com 1.200 tomadores, aponta que o crédito consignado atende necessidades básicas:
- 56% utilizam por necessidade financeira imediata;
- 35% para quitar dívidas em atraso;
- 34% para despesas domésticas;
- 28% para gastos médicos;
- 23% para alimentação.
De acordo com as entidades, os dados indicam que a suspensão compromete despesas essenciais de uma parcela vulnerável da população.
Divergência dentro do próprio TCU
As entidades destacam que a decisão cautelar desconsiderou recomendação da área técnica do próprio Tribunal. Em relatório, a unidade especializada apontou risco de efeito reverso, ao restringir o acesso a crédito mais barato para beneficiários com renda próxima ao salário mínimo.
Possíveis alternativas à suspensão
A nota defende que o combate a fraudes é necessário, mas pode ser feito sem a paralisação total do sistema. Entre as medidas sugeridas estão:
- Reforço na fiscalização pelas instituições financeiras;
- Bloqueios pontuais de agentes sob suspeita;
- Aplicação de multas e ressarcimentos;
- Auditorias e monitoramento contínuo;
- Acordos de cooperação com instituições envolvidas em irregularidades.
Leia também
Banco Central reduz Selic para 14,50% ao ano e mantém cautela com inflação e cenário externo
Além dos números: o ecossistema que sustenta o cooperativismo de crédito
Assédio no consignado gera mais de 2,2 mil punições a correspondentes bancários
Do interior ao topo: como Beltrão virou referência no cooperativismo de crédito
Avanços recentes no controle
As entidades afirmam que o setor já passou por mudanças operacionais nos últimos 12 meses, com base em recomendações do INSS, CGU, Dataprev e autorregulação bancária.
Entre os avanços citados estão:
- Maior controle de consentimento do beneficiário;
- Autenticação reforçada;
- Rastreabilidade das operações;
- Redução de assimetrias operacionais;
- Camadas adicionais de segurança.
No âmbito da autorregulação:
- Foram aplicadas 1.173 advertências e 899 suspensões temporárias;
- 130 correspondentes bancários foram banidos;
- 14 agentes de crédito foram suspensos por 12 meses.
Queda nas reclamações
Segundo a nota, as medidas já resultaram em redução nas queixas. Na plataforma consumidor.gov.br:
- Reclamações caíram de 1.710 em junho de 2025 para 623 em dezembro de 2025 (queda superior a 60%);
- O índice de reclamações por contratos não reconhecidos é de 0,019% (19 a cada 100 mil contratos).
Risco de impacto econômico e social
As entidades avaliam que a suspensão pode gerar efeitos relevantes ao restringir o acesso ao crédito mais barato. Sem o consignado, beneficiários podem recorrer a linhas com juros mais altos e menor transparência.
Próximos passos
ABBC, Febraban e Zetta informaram que buscarão a revisão ou modulação da decisão do TCU. O objetivo, segundo a nota, é preservar o acesso ao crédito consignado ao mesmo tempo em que se mantêm medidas de proteção aos beneficiários e de combate a irregularidades.
O que diz a nota técnica sobre a decisão do TCU?
Uma nota técnica elaborada por entidades do setor financeiro apresenta uma análise detalhada dos efeitos da decisão do Tribunal de Contas da União (TCU) que suspendeu novas averbações do crédito consignado do INSS.
O documento não questiona o mérito da decisão, mas reúne dados técnicos, operacionais e empíricos para avaliar impactos e possíveis alternativas.
A suspensão atinge todos os tipos de consignado da mesma forma?
Segundo a análise, não. A nota destaca que diferentes modalidades de crédito consignado possuem níveis distintos de risco.
O empréstimo consignado tradicional, por exemplo, tem estrutura mais simples, com parcelas fixas e maior rastreabilidade. Já outras modalidades, como o cartão consignado, apresentam maior complexidade operacional.
Por isso, o documento sugere que medidas poderiam ser segmentadas, em vez de uma suspensão generalizada.
O que acontece com quem ainda precisa de crédito?
A nota técnica aponta que a demanda por crédito não desaparece com a suspensão.
Na prática, a tendência é que beneficiários busquem alternativas fora do sistema regulado, o que pode reduzir a transparência e dificultar o controle das operações.
Como funciona hoje a contratação do consignado?
O documento detalha que o processo atual já inclui diversas etapas de segurança e verificação digital, como:
- Registro de data, hora e geolocalização
- Identificação do dispositivo utilizado
- Validação por selfie com prova de vida
- Aceite digital de contratos
- Apresentação prévia do custo total da operação
Esses mecanismos permitem rastrear toda a jornada da contratação.
O sistema consegue identificar irregularidades automaticamente?
Sim. Parte dos controles já ocorre de forma automatizada, segundo a nota.
O sistema cruza dados cadastrais, verifica inconsistências e pode bloquear operações incompatíveis com a situação do beneficiário. Também é possível identificar inclusão indevida de custos ao analisar o valor total da operação.
O que ainda falta ser implementado?
De acordo com o documento, a principal pendência envolve o uso de inteligência artificial para validar documentos contratuais de forma mais avançada.
Essa etapa é tratada como uma camada adicional de segurança, voltada à análise qualitativa, e não como requisito básico para funcionamento do sistema.
A suspensão total é a única alternativa?
A nota técnica indica que não.
O documento cita outras medidas que já existem no sistema e poderiam ser aplicadas de forma mais direcionada, como:
- Auditorias por amostragem
- Monitoramento de indicadores de reclamação
- Suspensão de agentes específicos
- Revisão de contratos e operações pontuais
A avaliação é de que essas ações poderiam reduzir riscos sem interromper completamente o sistema.
Existe alguma proposta para retomada do consignado?
Sim. A nota sugere a possibilidade de retomada gradual das operações.
Nesse modelo, instituições que cumprirem critérios técnicos e de segurança poderiam voltar a operar, com acompanhamento contínuo dos órgãos de controle.
Qual é o principal desafio apontado?
Segundo o documento, o ponto central é encontrar equilíbrio entre o combate a fraudes e a manutenção do acesso ao crédito formal.
A análise indica que decisões regulatórias precisam considerar não apenas os riscos que buscam evitar, mas também os impactos indiretos sobre o sistema e os beneficiários.