As sanções a correspondentes por irregularidades na concessão do crédito consignado a consumidores já somam 2.202 desde o início da vigência das regras da Autorregulação do Consignado, em 2020. A iniciativa foi criada pela Federação Brasileira de Bancos (Febraban) e pela Associação Brasileira de Bancos (ABBC) com o objetivo de aumentar a transparência, qualificar os correspondentes bancários e coibir práticas abusivas.
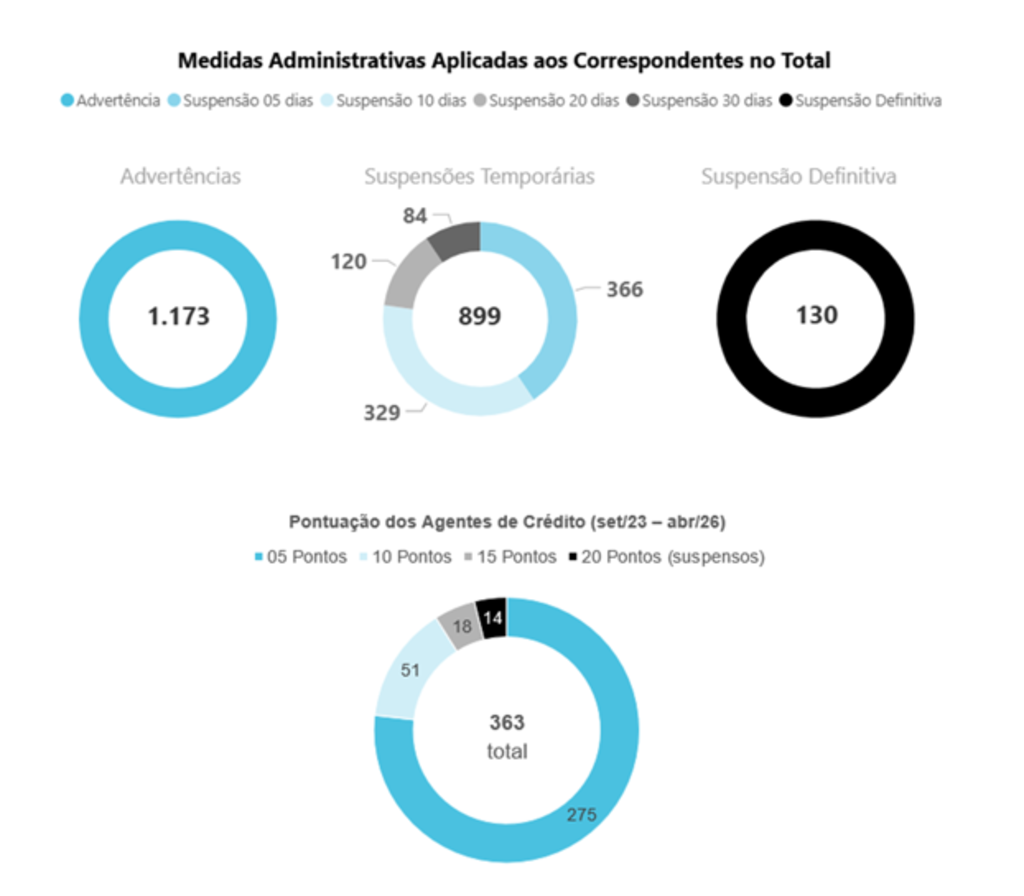
No acumulado até abril de 2026, foram aplicadas 1.173 advertências, 899 suspensões temporárias e 130 definitivas. Ao todo, 130 empresas (CNPJs) estão impedidas de atuar em nome dos bancos autorregulados, enquanto 14 agentes de crédito (CPFs) atingiram a pontuação máxima, de 20 pontos, e foram suspensos por 12 meses.
As operações envolvem todos os produtos relacionados ao consignado e abrangem aposentados e pensionistas do INSS, servidores públicos (federal, estadual e municipal) e trabalhadores do setor privado com carteira assinada. Entre as modalidades estão:
- Empréstimo consignado, com desconto direto no salário ou benefício;
- Cartão de crédito consignado, incluindo regras para a reserva de margem (RMC);
- Cartão benefício consignado, com normas específicas para pagamento.
“A autorregulação do Consignado representa o compromisso do setor bancário com a transparência e a responsabilidade, reforçando a proteção ao consumidor e a integridade das operações. O número significativo de sanções aplicadas e os avanços constantes demonstram que estamos atentos e atuantes no combate ao assédio e às fraudes, garantindo um ambiente mais seguro e confiável para todos”, afirma Isaac Sidney, presidente da Febraban.
Leia também
Intenção de presentear no Dia das Mães cresce no Paraná
Bets: 19% reduziram gastos em supermercados para sustentar o hábito de apostar
Projeto mira falhas dos bancos e prevê indenização automática a vítimas de golpes
“A evolução das sanções aplicadas evidencia o amadurecimento do modelo de autorregulação no crédito consignado, que se consolida como instrumento relevante de governança e mitigação de riscos. Ainda há desafios no enfrentamento de fraudes e práticas abusivas, mas o foco permanece na indução de melhores práticas e na elevação contínua dos padrões de conduta. A autorregulação atua de forma complementar à supervisão regulatória, contribuindo para a integridade do mercado e a proteção dos públicos mais vulneráveis”, conclui Leandro Vilain, CEO da ABBC.
Atualmente, 78 instituições financeiras participam da Autorregulação, representando cerca de 99% do volume total da carteira de crédito consignado no país. As regras se aplicam ao empréstimo, ao cartão consignado e ao cartão benefício, com foco na proteção dos consumidores.
O monitoramento das irregularidades considera diversas fontes de informação, incluindo reclamações registradas nos canais internos dos bancos, Procons, Banco Central e na plataforma Consumidor.gov.br. Também são avaliadas ações judiciais e indicadores de conformidade elaborados por consultoria independente, que analisa governança, relacionamento com o consumidor e gestão de dados.
Além das sanções aos correspondentes, as instituições financeiras também podem ser multadas por descumprimento das regras, com valores que variam de R$ 45 mil a R$ 1 milhão. Os recursos arrecadados são destinados a projetos de educação financeira.
Os consumidores podem verificar se o correspondente está certificado e autorizado a operar por meio da consulta ao CPF na base da Central de Registros de Certificados Profissionais.
Pedidos de bloqueio no “Não Me Perturbe”
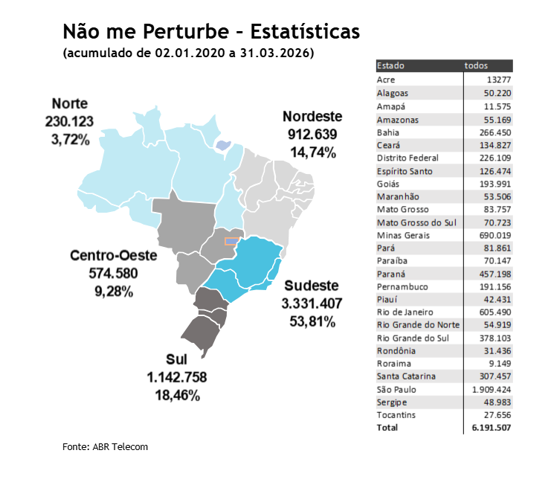
Entre 2 de janeiro de 2020 e 31 de março de 2026, a plataforma Não Me Perturbe registrou 6.191.507 solicitações de bloqueio de ligações com ofertas de crédito consignado. O serviço permite que consumidores impeçam o contato proativo de instituições financeiras e correspondentes.
A maioria dos pedidos partiu da região Sudeste, com 53,81% do total (3.331.407 solicitações). Na sequência aparecem Sul (18,46%), Nordeste (14,74%), Centro-Oeste (9,28%) e Norte (3,72%). Entre os estados, São Paulo lidera com 1.909.424 pedidos, seguido por Minas Gerais (690.019) e Rio de Janeiro (605.490).
Medidas contra assédio comercial
Os compromissos da autorregulação são atualizados periodicamente para ampliar a proteção ao consumidor. Uma das medidas prevê que bancos não remunerem correspondentes por operações realizadas com consumidores que estejam cadastrados ou tenham desbloqueado o número no “Não Me Perturbe” há menos de 180 dias.
O modelo também é reforçado por normas oficiais, como a Instrução Normativa 138 do INSS, que exige que instituições participantes do convênio respeitem as regras da plataforma.