Em um cenário de alta da inadimplência, que já soma mais de 82 milhões de brasileiros com dívidas negativadas, 47% dos débitos ativos são referentes ao setor financeiro. De acordo com o Mapa da Inadimplência e Negociação de Dívidas da Serasa, os bancos seguem como principal segmento das dívidas, representando 27% de todos os débitos no país.
Um novo levantamento da empresa, em parceria com o instituto Opinion Box, investigou mais a fundo o cenário de endividamento bancário no Brasil. De acordo com o estudo, 49% dos brasileiros endividados com bancos concentram múltiplas dívidas em uma mesma instituição, em linha com dados do Mapa da Inadimplência da Serasa, que mostram que cada consumidor inadimplente possui, em média, mais de três dívidas em aberto.
Além disso, o cartão de crédito lidera como principal fonte de endividamento (73%), seguido por empréstimos (56%) e pelo uso do limite da conta ou cheque especial (33%). Entre os endividados no cartão, 37% acumulam dívidas superiores a R$10 mil e 36% convivem com essas pendências há mais de dois anos.
"Quando o crédito rotativo passa a ser utilizado de forma recorrente, especialmente em valores elevados, o risco de endividamento prolongado aumenta significativamente. Isso ajuda a explicar por que uma parcela relevante da população permanece com dívidas por tanto tempo", explica Aline Maciel, diretora da Serasa.
Leia também
Desenrola Brasil 2026: veja regras, prazos e quem pode renegociar dívidas
Um sonho, um diploma e uma dívida na mão
Entidades do setor financeiro criticam decisão do TCU que suspende crédito consignado do INSS
Desemprego e consumo essencial impulsionam dívidas
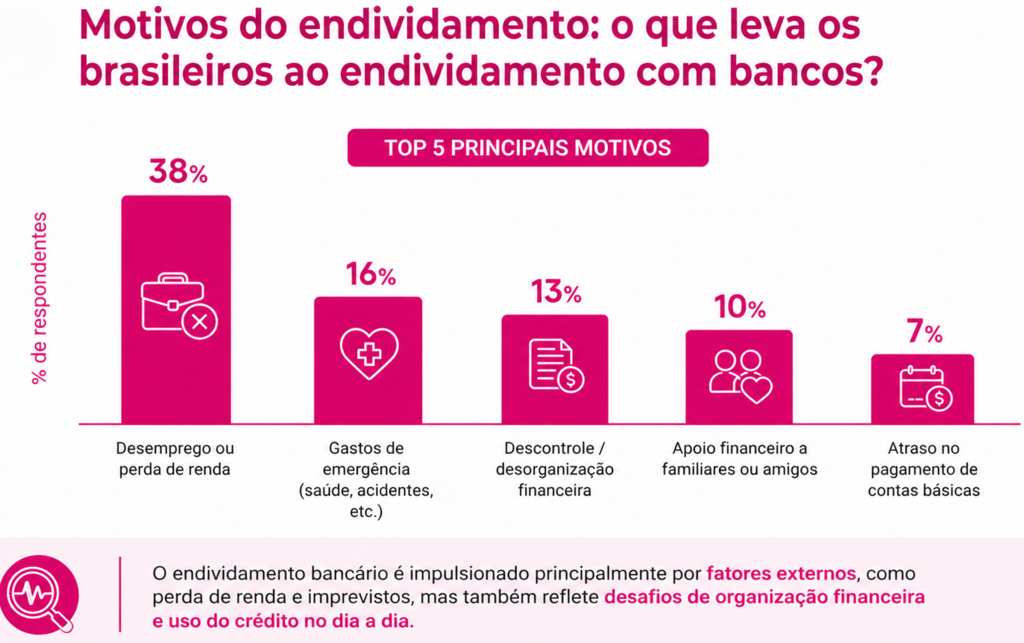
Segundo os dados, 38% dos brasileiros atribuem o endividamento com bancos ao desemprego ou à perda de renda. Da mesma forma, ao investigar os gastos que levaram às dívidas bancárias, o levantamento aponta uma relação direta com a sobrevivência financeira: o pagamento de contas básicas e a quitação de outras dívidas aparecem como os principais motivos.
"A pesquisa reforça que o endividamento bancário no Brasil não está ligado ao consumo impulsivo, mas a uma tentativa de manter o básico em dia”, afirma Aline. “Quando despesas essenciais, como alimentação e saúde, passam a ser financiadas no crédito, o risco de efeito bola de neve aumenta significativamente”.
Caminhos para negociação das dívidas
Ainda de acordo com o estudo, 71% dos entrevistados já tentaram negociar suas dívidas com bancos. Quando perguntados sobre a expectativa e organização para sair da inadimplência, 54,9% se mostram confiantes em conseguir arcar com a negociação. Já entre aqueles que não sabem ou não têm certeza, mais descontos e redução de juros aparecem como os principais fatores que poderiam viabilizar o pagamento das pendências com bancos. "Entendemos que existe disposição para negociar, mas muitas vezes as condições oferecidas ainda não cabem no orçamento do consumidor. Por isso, iniciativas estruturadas de renegociação são fundamentais para ampliar o acesso a acordos mais viáveis."
Como quitar as dívidas do programa Desenrola Brasil pela Serasa?
O Serasa Limpa Nome, principal plataforma de negociação de dívidas do país, passa a integrar ofertas de instituições financeiras parceiras do novo programa Desenrola Brasil, com descontos de até 90%. A partir do site ou aplicativo da Serasa, o consumidor pode acessar condições facilitadas para quitação das dívidas com bancos participantes, como Itaú, Santander, Bradesco, Banco Pan, Banco BMG, BV, Neon e NU.
Além disso, também é possível negociar com descontos pendências com diversos segmentos, como varejistas, telecomunicações, serviços, concessionárias de energia, água e gás, entre outros. “Estamos movimentando o mercado para que as instituições ofereçam condições diferenciadas e parcelamentos, buscando ajudar o consumidor a quitar as dívidas em sua totalidade”, finaliza Aline.
Confira o passo a passo:
1- Acesse o Serasa Limpa Nome pelo site ou aplicativo.
2- Entre com seu CPF e senha. Se não tiver uma conta, faça seu cadastro.
3- Se tiver ofertas disponíveis para você, elas aparecerão logo na tela inicial.
4- Escolha a oferta, selecione a forma de pagamento. Depois de efetuar o pagamento, guarde o comprovante.
5- Após o pagamento, a empresa tem até 5 dias úteis para informar a quitação à Serasa e retirar a negativação do CPF.