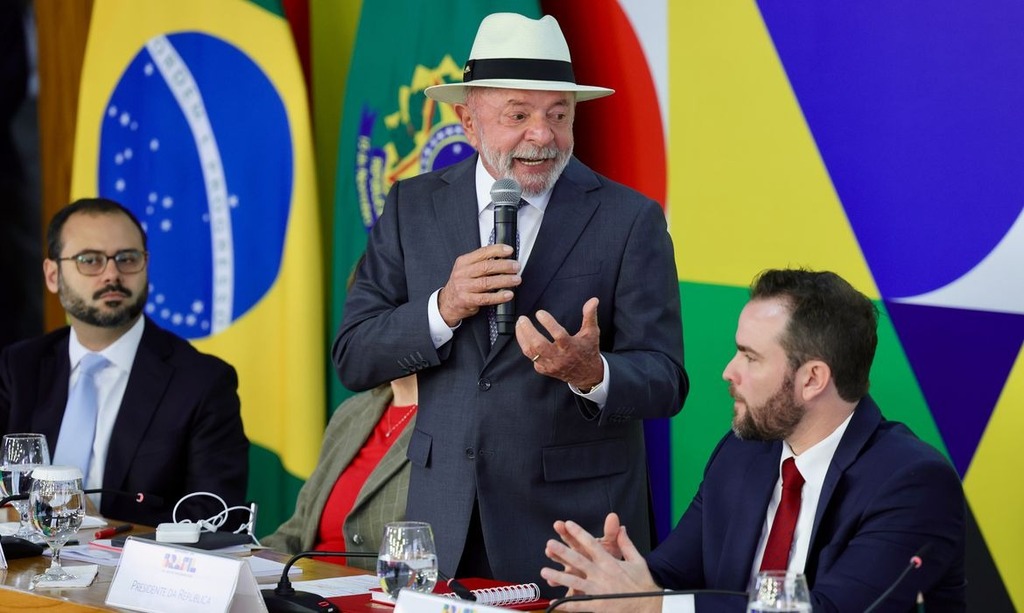
O presidente Luiz Inácio Lula da Silva assinou, nesta segunda-feira (4), a medida provisória que cria o novo Desenrola Brasil, programa de renegociação de dívidas voltado a pessoas com renda de até cinco salários mínimos (R$ 8.105).
A iniciativa permite negociar débitos como cartão de crédito, cheque especial e crédito pessoal, considerados entre os mais caros do mercado.
Quem pode participar do novo Desenrola?
O programa é direcionado a pessoas que ganham até cinco salários mínimos.
Também estão incluídos:
- Estudantes com dívidas do Fies
- Micro e pequenas empresas
- Agricultores familiares
Quais dívidas podem ser renegociadas?
Podem entrar no programa dívidas:
- Contraídas até 31 de janeiro de 2026
- Com atraso entre 90 dias e 2 anos
Quais são os descontos oferecidos?
O novo Desenrola prevê:
- Descontos de 30% a 90% sobre o valor das dívidas
- Possibilidade de usar:
- até R$ 1 mil do FGTS, ou
- até 20% do saldo disponível
Vai ter novo crédito para pagar as dívidas?
Sim. O programa permite a contratação de um novo crédito com condições mais acessíveis:
- Juros máximos: 1,99% ao mês
- Prazo: até 48 meses
- Limite: até R$ 15 mil por pessoa, por banco
- Garantia: Fundo Garantidor de Operações (FGO)
Como participar do programa?
Para aderir, o cidadão deve procurar:
- Canais oficiais dos bancos
- Operadoras de cartão de crédito
A mobilização nacional terá duração de 90 dias.
O que muda em relação ao Desenrola anterior?
A nova versão amplia o alcance e reformula regras, com foco em dívidas de maior custo e no alívio do orçamento das famílias.
Há alguma restrição para quem aderir?
Sim. Quem participar do programa ficará impedido, por um ano, de acessar plataformas de apostas online, conhecidas como bets.
O que diz o governo sobre a medida?
Durante pronunciamento, o presidente Lula afirmou que a iniciativa também busca reduzir impactos financeiros associados ao endividamento com jogos.
"Não é justo que as mulheres tenham que trabalhar ainda mais para pagar as dívidas de jogo dos maridos (...). É o nosso governo que vai colocar um limite à destruição que elas vêm causando", declarou.
Onde o programa foi anunciado?
Os detalhes do novo Desenrola Brasil foram apresentados em coletiva no Palácio do Planalto, conduzida pelo ministro da Fazenda, Dario Durigan, com a presença do presidente. (Com informações da Agência Brasil).
Leia também
Inadimplência pesa mais sobre famílias de até 3 salários mínimos
Com juros entre 70% e 1.200% ao ano, cartão pode transformar dívida em bola de neve
Endividamento das famílias recua no Paraná em fevereiro
Déficit público dispara em março e pressiona dívida do Brasil, aponta Banco Central
Um sonho, um diploma e uma dívida na mão
Endividamento bate recorde no Brasil: o que isso significa para o seu bolso?
O número de famílias brasileiras com dívidas voltou a crescer e atingiu 80,4% em março, o maior nível desde 2010, segundo a Confederação Nacional do Comércio (CNC).
Na prática, isso significa que 8 em cada 10 famílias têm algum tipo de dívida a vencer, como cartão de crédito, financiamento ou empréstimos.
Estar endividado é o mesmo que estar inadimplente?
Não. Esse é um ponto importante.
- Endividado: tem contas a pagar, mas ainda dentro do prazo
- Inadimplente: já atrasou ou não consegue pagar
Na pesquisa:
- 29,6% se consideram endividados
- 12,3% dizem não ter condições de pagar
Ou seja, nem todo endividamento é um problema imediato, mas o risco existe.
As dívidas estão saindo do controle?
Os dados mostram um cenário misto.
Por um lado:
- O tempo médio de atraso está em 65 dias, próximo do pico recente
Por outro:
- As dívidas com atraso superior a 90 dias caíram para 49,4%
Isso indica que, embora mais pessoas estejam endividadas, parte delas ainda consegue evitar atrasos mais longos.
Quanto da renda está comprometida?
Outro dado que ajuda a entender o cenário:
- 19,2% das famílias comprometem mais da metade da renda
- A maioria (56,1%) usa entre 11% e 50% do que ganha para pagar dívidas
- O comprometimento médio ficou em 29,6%
Na prática, o peso das dívidas diminuiu levemente, mas ainda ocupa uma fatia relevante do orçamento.
Qual é a principal dívida do brasileiro hoje?
O cartão de crédito continua sendo o principal vilão:
- Está presente em 85% das famílias endividadas
Isso ajuda a explicar o problema: é uma das linhas com juros mais altos do mercado.
Quem está mais pressionado?
O endividamento cresceu em todas as faixas de renda, mas o impacto é diferente:
- Entre quem ganha até 3 salários mínimos,
18% não conseguem pagar as dívidas
Ou seja, quanto menor a renda, maior o risco de inadimplência.
E no Paraná, o cenário é diferente?
O estado apresenta um comportamento próprio:
- Endividamento em 84,4% (menor nível desde 2016)
- Mas a inadimplência está em alta nos últimos meses
Segundo a Fecomércio PR, isso está ligado a despesas acumuladas no fim e início de ano.
As famílias estão mudando o comportamento?
Sim. Há sinais de maior cautela:
- Redução no consumo de bens não essenciais
- Mais planejamento financeiro
- Menor impulso de compra
A tendência é priorizar despesas básicas e evitar novos compromissos.
O tipo de dívida também mudou?
De acordo com especialistas, sim.
Houve crescimento em:
- Cheque especial
- Crédito pessoal
- Crédito consignado
- Financiamento de veículos
Enquanto isso, outras modalidades ficaram estáveis.
Quais são os riscos para quem não paga?
O aumento da inadimplência pode levar a consequências mais graves:
- Ações judiciais
- Execução de dívidas
- Apreensão de bens
Com o uso de tecnologia, ficou mais fácil localizar patrimônio de devedores, o que reduz as chances de evitar cobranças.
O que fazer se você está endividado?
A principal orientação é agir antes da situação piorar.
Algumas medidas práticas:
- Levantar todas as dívidas e entender o total
- Priorizar as mais caras (como cartão e cheque especial)
- Negociar diretamente com o credor
- Evitar assumir novas dívidas sem planejamento
Segundo especialistas, negociar cedo pode reduzir juros, multas e evitar problemas maiores.
Onde entra o Desenrola nesse cenário?
Com o endividamento em alta, programas de renegociação ganham relevância.
Iniciativas como o Desenrola Brasil surgem justamente para tentar reduzir o peso dessas dívidas, oferecendo descontos e crédito mais barato — especialmente para quem está mais pressionado.