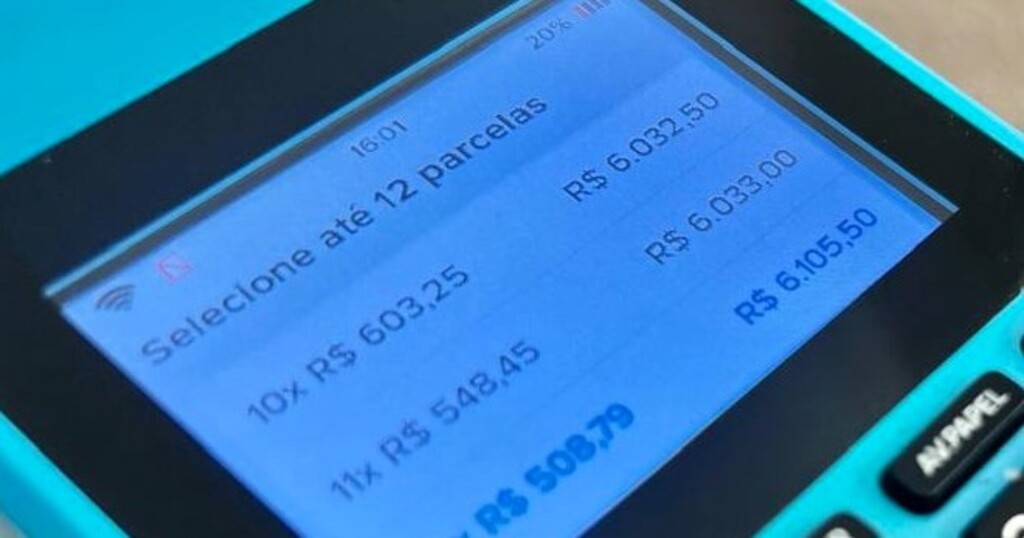
O avanço do endividamento das famílias brasileiras, que já atinge níveis recordes, tem no cartão de crédito o principal fator de risco. Dados do Banco Central indicam que as taxas do crédito rotativo (quando o cliente não paga o valor total da fatura até a data de vencimento) variam de 70% ao ano a até 1.214% ao ano, dependendo da instituição financeira. Mesmo no parcelamento da fatura, considerado uma alternativa ao rotativo, os juros permanecem elevados, podendo variar de 1,2% ao ano a até 736% ao ano, também conforme o banco.
A modalidade segue como a principal forma de dívida no país, citada por 85,0% das famílias endividadas, segundo a Confederação Nacional do Comércio de Bens, Serviços e Turismo (CNC). Na prática, isso significa que consumidores com desorganização financeira podem entrar rapidamente em um ciclo de juros sobre juros, dificultando a quitação das dívidas. O cenário é extremamente preocupante e, inclusive, deve pautar a agenda dos debates eleitorais deste ano.
Cartão de crédito concentra o maior risco
O crédito rotativo está entre as linhas mais caras do mercado. Com juros elevados, a dívida pode crescer de forma acelerada em pouco tempo. Pode facilmente se tornar uma bola de neve que pode levar o cidadão à insolvência financeira.
Esse cenário ajuda a explicar por que, mesmo com sinais pontuais de alívio no comprometimento da renda, o endividamento segue elevado no país, especialmente entre famílias de menor renda.
Leia também
Como sair das dívidas: veja 8 passos práticos para reorganizar a vida financeira
Inadimplência pesa mais sobre famílias de até 3 salários mínimos
Pesquisa aponta: só 9% das famílias percebem que devem gastar menos do que ganham
Reserva de emergência: como montar do zero, quanto guardar e onde investir
Endividamento rural cresce e produtores enfrentam execuções judiciais e perda de bens
Nome negativado agrava situação financeira
De acordo com a Federação Brasileira de Bancos (Febraban), manter contas em atraso pode gerar uma série de consequências, como restrição de crédito, dificuldade para financiamentos e maior custo em operações financeiras.
Por outro lado, consumidores com o nome limpo tendem a ter acesso a melhores condições de crédito, o que pode contribuir para maior estabilidade financeira ao longo do tempo.
A entidade também chama atenção para os impactos emocionais do endividamento. A relação entre dívidas acumuladas e estresse financeiro é recorrente e pode afetar diretamente a qualidade de vida.
Exemplo simples:
- Fatura: R$ 1.000
- Pagamento: R$ 200
- Saldo no rotativo: R$ 800
- Esse valor passa a ter juros, que podem ser extremamente elevados
Principais causas do endividamento
O acúmulo de dívidas está associado a diferentes fatores. Entre os principais, destacam-se:
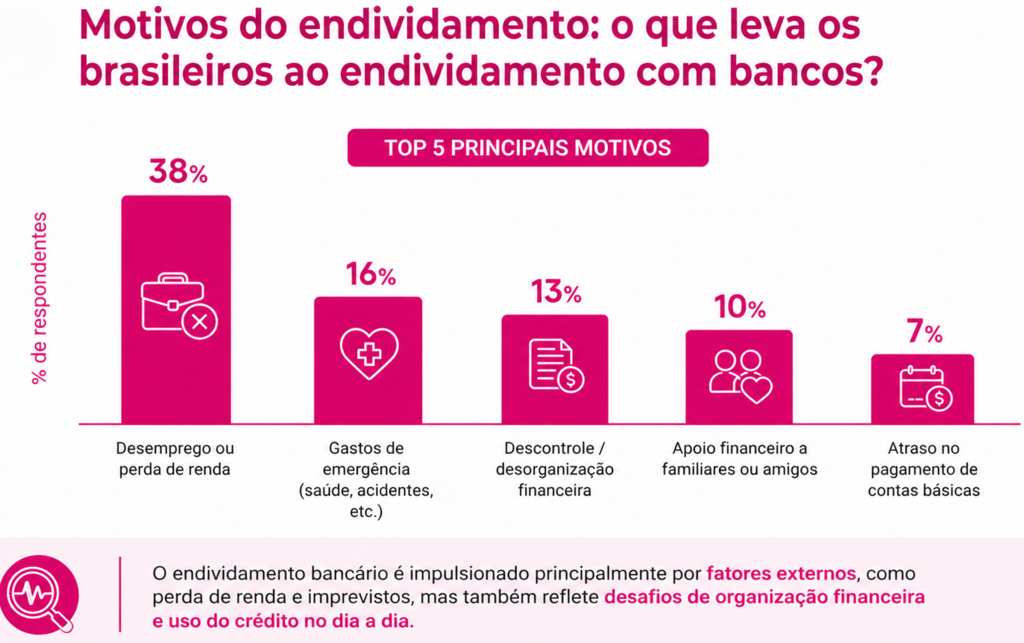
- Falta de reserva financeira para emergências
- Desemprego ou redução de renda
- Problemas de saúde na família
- Ausência de educação financeira
- Uso inadequado de crédito, como cheque especial e rotativo do cartão
- Consumo acima da capacidade de pagamento
Mesmo em situações inevitáveis, como perda de renda ou despesas emergenciais, a ausência de planejamento pode agravar o problema.