Com investimento mínimo de apenas R$ 1, liquidez praticamente imediata e rendimento atrelado à taxa Selic, o Tesouro Reserva surge como uma opção especialmente interessante para quem deseja montar ou reforçar a reserva de emergência. Mais do que a novidade em si, o novo título do Tesouro Direto chama atenção por reunir características que atendem principalmente investidores conservadores e iniciantes.
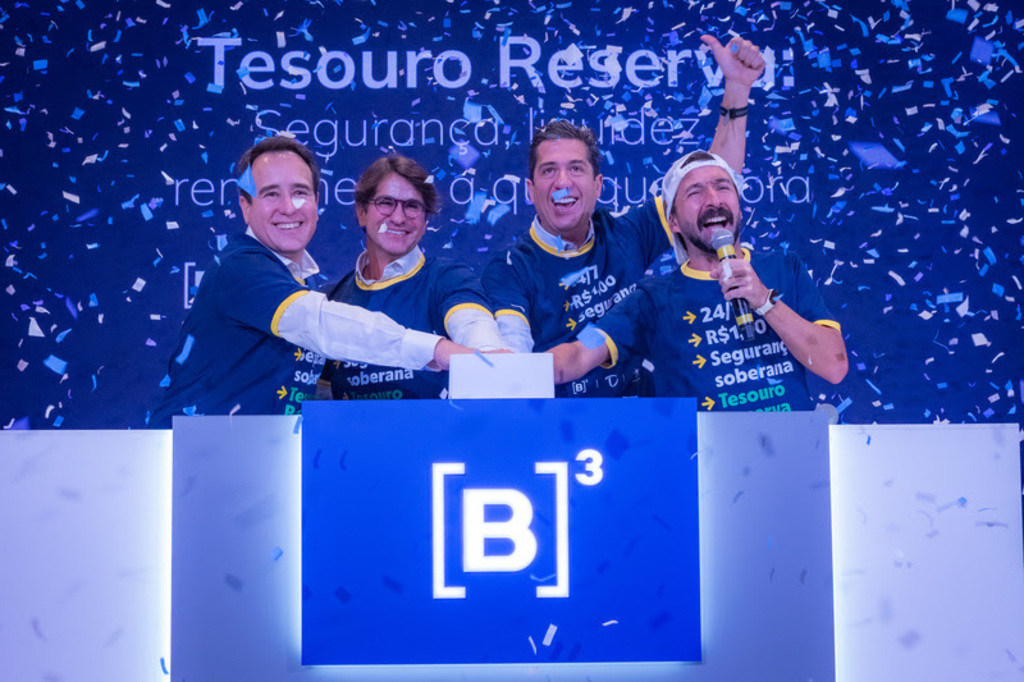
Lançado pela Secretaria do Tesouro Nacional em parceria com a B3 e o Banco do Brasil, o produto foi desenvolvido para funcionar como uma alternativa à poupança na organização financeira do dia a dia.
Para quem o Tesouro Reserva é indicado
O Tesouro Reserva tende a fazer mais sentido para pessoas que:
- estão formando a primeira reserva de emergência;
- querem começar a investir com valores muito baixos;
- buscam segurança e previsibilidade;
- desejam resgatar o dinheiro rapidamente em caso de necessidade;
- mantêm recursos na poupança e procuram maior rentabilidade.
Por ser um título público federal indexado à Selic, o investimento é considerado de baixo risco e acompanha a taxa básica de juros da economia.
Ideal para reserva de emergência
A principal utilidade do Tesouro Reserva é servir como colchão financeiro para despesas inesperadas, como problemas de saúde, consertos ou perda temporária de renda.
O produto permite solicitar resgates praticamente a qualquer hora do dia, inclusive à noite, em fins de semana e feriados. As operações ficam indisponíveis apenas no intervalo entre 0h e 1h.
Essa flexibilidade aproxima o investimento da praticidade de uma conta bancária, sem abrir mão do potencial de rendimento.
Quanto pode render
Em simulação disponibilizada pelo Banco do Brasil, um investimento de R$ 10 mil mantido por 24 meses resultaria em um saldo de R$ 12.046,17.
Isso representa um rendimento acumulado de R$ 2.046,17 no período e um ganho de R$ 774,57 acima da poupança nas mesmas condições.
O exemplo é ilustrativo e não constitui garantia de resultados, mas ajuda a mostrar como pequenas diferenças de rentabilidade podem gerar valores relevantes ao longo do tempo.
Leia também
Novo Tesouro Reserva permite investir e resgatar 24 horas por dia, todos os dias
Tesouro Direto ou poupança: qual vale mais a pena em 2026?
Reserva de emergência: como montar do zero, quanto guardar e onde investir
Acessível para qualquer bolso
Um dos principais atrativos é o valor mínimo de aplicação: apenas R$ 1. Esse também é o valor mínimo para novos aportes e resgates.
Na prática, o investidor pode começar com quantias simbólicas e aumentar gradualmente o valor da reserva conforme sua capacidade financeira.
Custos e tributação
O Tesouro Reserva segue as regras usuais da renda fixa:
- Imposto de Renda conforme tabela regressiva;
- IOF apenas em resgates realizados nos primeiros 30 dias;
- taxa de custódia da B3 de 0,20% ao ano, com isenção para investimentos de até R$ 10 mil.
Como investir
Neste primeiro momento, o produto está disponível exclusivamente no Banco do Brasil. Quem ainda não é cliente pode abrir conta de forma totalmente digital e concluir a aplicação pelo aplicativo.
Outras instituições financeiras deverão disponibilizar o produto futuramente.
Vale a pena?
Para investidores conservadores, especialmente aqueles que mantêm recursos na poupança ou ainda não possuem reserva de emergência, o Tesouro Reserva reúne três características decisivas: segurança, liquidez e acessibilidade.
Com aplicação mínima de R$ 1 e possibilidade de resgate praticamente imediato, o título pode se tornar uma porta de entrada para quem deseja dar os primeiros passos no mundo dos investimentos sem abrir mão da simplicidade.