A escolha entre poupança e Tesouro Direto continua sendo uma das mais comuns entre brasileiros que buscam segurança para guardar dinheiro. Em 2026, com a taxa básica de juros ainda em níveis elevados (Selic 14,75%), a diferença de rentabilidade entre as duas opções se tornou mais evidente — mesmo considerando impostos.
No Sudoeste do Paraná, os dados mais recentes mostram o peso da poupança na formação de reservas das famílias. Somados, os depósitos apenas em bancos nos municípios da região ultrapassam R$ 1,9 bilhão. Os maiores volumes estão concentrados nos principais polos regionais, como Pato Branco (R$ 453,8 milhões) e Francisco Beltrão (R$ 452,5 milhões), seguidos por Dois Vizinhos (R$ 153,2 milhões), Chopinzinho (R$ 105,8 milhões) e Palmas (R$ 100,1 milhões). O cenário indica forte presença da poupança como instrumento tradicional de guarda de recursos, mesmo em cidades de menor porte.
Na comparação anual, no entanto, houve recuo no volume aplicado. O total regional passou de R$ 1,99 bilhão em 2024 para R$ 1,90 bilhão em 2025, uma queda de R$ 86,4 milhões, equivalente a -4,34%. O movimento pode indicar migração gradual para outras modalidades de investimento, especialmente em um contexto de juros elevados, em que alternativas atreladas à Selic tendem a oferecer maior rentabilidade que a poupança. Os dados são do Banco Central e compreendem aplicações apenas em bancos tradicionais, não envolvem cooperativas de crédito.
Leia também
Bancos perdem R$ 260 milhões em depósitos na região; dinheiro migra para cooperativas
Mesmo com juros elevados, famílias e empresas aumentam dívida bancária na região Sudoeste
📊 Como funciona cada investimento
Poupança
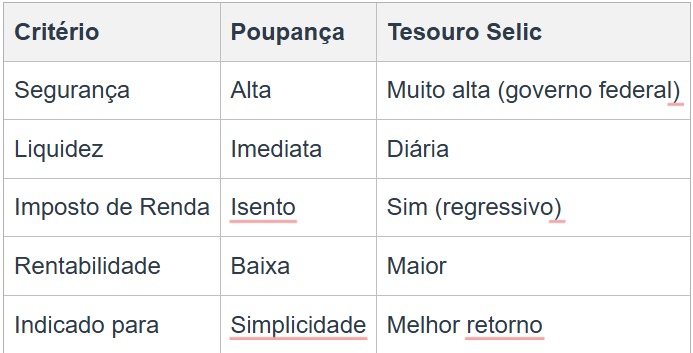
A poupança é isenta de Imposto de Renda e tem liquidez imediata, mas seu rendimento é limitado:
- Com a Selic acima de 8,5% ao ano, rende 0,5% ao mês + TR
- Na prática, isso representa cerca de 6% a 7% ao ano
Tesouro Direto (Tesouro Selic)
É um título público federal, considerado um dos investimentos mais seguros do país:
- Rentabilidade acompanha a taxa Selic
- Sofre incidência de Imposto de Renda (regressivo)
- Possui liquidez diária
📈 Simulação: R$ 1.000 por 1 ano
Considerando um cenário de juros próximo de 10,5% ao ano:
- Poupança
- Valor final: cerca de R$ 1.072
- Isento de IR
- Tesouro Selic
- Valor bruto: cerca de R$ 1.105
- Valor líquido: aproximadamente R$ 1.086
👉 Mesmo pagando imposto, o Tesouro entrega rendimento maior.
📊 Simulação com valores maiores
Em um cenário recente com juros próximos de 14,75% ao ano:
- R$ 10 mil no Tesouro Selic
- Pode chegar a cerca de R$ 11.192 em 1 ano (líquido)
- A poupança, no mesmo período, fica bem abaixo desse patamar
⏳ Diferença aumenta com o tempo
No curto prazo, a diferença pode parecer pequena. Mas ela cresce rapidamente:
- Em 1 ano: cerca de R$ 100 a mais em R$ 10 mil
- Em 5 anos: diferença pode passar de R$ 1.400
- Em 10 anos: supera R$ 4.500
👉 Ou seja, quanto mais tempo investido, maior a vantagem do Tesouro.
📉 Rentabilidade real (descontando inflação)
Esse é um dos pontos mais importantes:
- Poupança: cerca de 2,8% a 3,8% ao ano real
- Tesouro Selic: pode passar de 7% ao ano real
👉 Na prática, a poupança preserva menos o poder de compra.
⚖️ Comparação direta
🧠 Quando a poupança ainda faz sentido?
Apesar da rentabilidade inferior, a poupança pode ser usada quando:
- O investidor quer extrema simplicidade
- Não deseja lidar com aplicações financeiras
- Mantém valores muito pequenos
Mesmo assim, especialistas apontam que ela perde para outras opções na maioria dos cenários.
📌 Qual vale mais a pena em 2026?
Com juros elevados no Brasil, o cenário é claro:
👉 O Tesouro Direto, especialmente o Tesouro Selic, tende a ser mais vantajoso que a poupança em 2026.
A diferença ocorre porque:
- A poupança tem rendimento limitado
- O Tesouro acompanha a taxa de juros
- Mesmo com imposto, o ganho líquido é maior