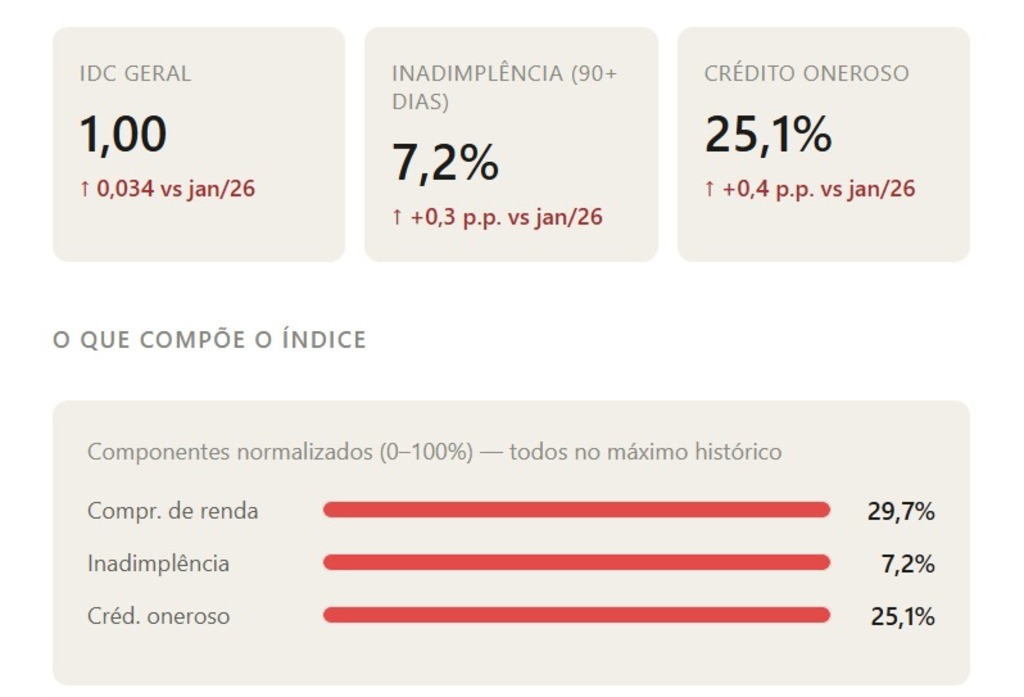
O desconforto financeiro das famílias brasileiras atingiu o nível mais alto já registrado. O Índice de Desconforto de Crédito (IDC), calculado por pesquisadores da FGV EAESP com dados do Banco Central, chegou a 1,00 em fevereiro de 2026 — pontuação máxima da escala e inédita na série histórica que começa em janeiro de 2014.
O que torna o resultado de fevereiro especialmente grave é a combinação simultânea dos três indicadores em seus piores patamares históricos. O comprometimento de renda subiu de 29,5% para 29,7% (+0,2 p.p.), a inadimplência avançou de 6,9% para 7,2% (+0,3 p.p.) e a participação de modalidades de crédito mais caras — cheque especial, crédito pessoal não consignado e cartão rotativo ou parcelado — passou de 24,7% para 25,1% (+0,4 p.p.). Isso significa que mais de um quarto de todo o crédito livre tomado por pessoas físicas estava alocado nas opções mais custosas disponíveis no mercado.
Leia também
Renegociação de dívidas com uso do FGTS terá início em 25 de maio
Estudantes com FIES em atraso já podem renegociar débitos com até 99% de desconto
Desenrola Brasil 2026: veja regras, prazos e quem pode renegociar dívidas
Perspectivas
O IDC mede a posição relativa do mês em análise em relação ao histórico desde março de 2011 — ou seja, não é uma medida absoluta do nível de endividamento, mas um termômetro de quão pior o cenário está em comparação ao passado. A metodologia utiliza normalização min-max com janela expansiva, resultando em um índice que varia de 0 (menor desconforto já registrado) a 1 (o maior).
O relatório da FGV aponta que as próximas atualizações do IDC podem capturar os efeitos do Desenrola 2, programa federal de renegociação de dívidas. Os pesquisadores alertam, porém, que o programa está sendo lançado exatamente no pior momento já documentado pelo índice para o crédito a pessoas físicas.
A próxima atualização está prevista para maio de 2026, com dados de março, caso o Banco Central avance na divulgação da série de comprometimento de renda (SGS 29034), que é o componente com menor frequência de atualização.