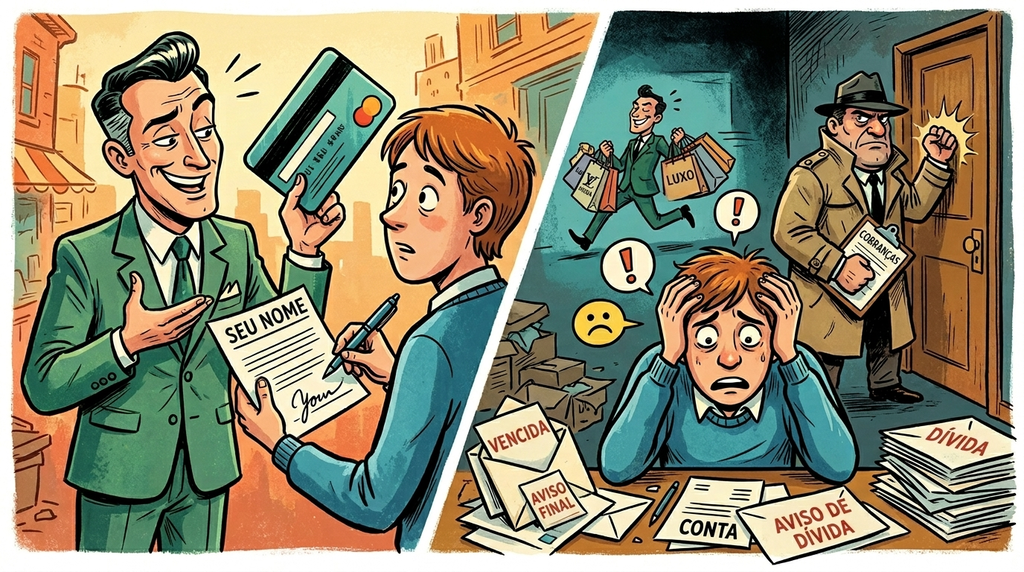
Já emprestou o nome e perdeu dinheiro e o amigo? A situação é mais comum do que se imagina. Emprestar o nome para ajudar alguém na busca por crédito ainda é uma prática comum no Brasil, mesmo abrindo espaço para consequências negativas nas finanças. Segundo pesquisa da Serasa em parceria com o Opinion Box, 6 em cada 10 brasileiros já cederam o CPF para terceiros. Entre esses, 34% acabaram endividados após o não pagamento das obrigações assumidas.
O levantamento também mostra que 29% das pessoas que já emprestaram o nome se arrependeram da decisão e jamais fariam novamente. Além disso, a prática acontece principalmente com pessoas consideradas de confiança: em 60% dos casos, o empréstimo foi feito para familiares; 31% para amigos; 14% para colegas de trabalho; 11% para parceiros; e 3% para outras pessoas.
“Na prática, emprestar o nome significa viabilizar o acesso ao crédito — seja por meio de cartões, empréstimos, financiamentos ou parcelamentos. Mesmo sem utilizar diretamente o recurso, a responsabilidade legal pela dívida é integralmente de quem cede o CPF”, explica Aline Vieira, especialista da Serasa em educação financeira. “Isso pode comprometer o orçamento, afetar o histórico de crédito e, em casos mais críticos, levar à inadimplência, com impactos que vão além do aspecto financeiro.”
Cenário se agrava em meio à alta da inadimplência
Esse comportamento ganha ainda mais relevância diante da alta da inadimplência no país. De acordo com o Mapa da Inadimplência da Serasa, de março de 2026, mais de 82,8 milhões de brasileiros estão inadimplentes, com um total de 338 milhões de dívidas. Desse volume, 47% das dívidas estão concentradas em bancos e financeiras – justamente os setores mais associados à concessão de crédito e, consequentemente, às situações em que o empréstimo de nome ocorre com maior frequência.
Leia também
Crise no agro deve pressionar recuperações judiciais em 2026
Como sair das dívidas: veja 8 passos práticos para reorganizar a vida financeira
Com juros entre 70% e 1.200% ao ano, cartão pode transformar dívida em bola de neve
Inadimplência pesa mais sobre famílias de até 3 salários mínimos
Reserva de emergência: como montar do zero, quanto guardar e onde investir
Só no estado do Paraná, são mais de 4,1 milhões de pessoas com o nome negativado, que somam mais de 18 milhões de dívidas. Dentre essas dívidas, 25% se concentram em bancos e instituições financeiras.
“Embora não seja possível estabelecer uma relação direta de causa e efeito, o empréstimo do nome pode ampliar a exposição ao risco em um cenário já pressionado pela inadimplência. Mesmo quando há confiança, imprevistos financeiros são comuns e podem transferir integralmente o impacto para quem assumiu formalmente a dívida”, afirma Aline.
Como ajudar sem comprometer o próprio bolso
Para evitar prejuízos financeiros e preservar as relações pessoais, a Serasa reuniu algumas orientações:
1.Avalie a situação com racionalidade:
Antes de decidir emprestar o nome, entenda quem está pedindo a ajuda, o motivo do pedido e se há um plano real de pagamento. Confiança é importante, mas em casos como esse exige também uma análise financeira e prática.
2. Tenha total clareza sobre a dívida:
Informe-se sobre valores, prazos, juros e possíveis encargos. Ao formalizar o crédito em seu nome, toda a responsabilidade passa a ser sua, em caso de inadimplência.
3. Entenda o contexto do pedido:
Se o crédito foi negado para a outra pessoa, é importante compreender os motivos. Isso pode indicar um risco maior de não pagamento.
4. Considere os impactos no seu futuro financeiro:
Dívidas ativas podem limitar o acesso a crédito e comprometer planos pessoais, como financiamentos ou novos empréstimos.
5. Saiba dizer "não"
Preservar sua saúde financeira pode evitar conflitos, estresses e desgastes ainda maiores na relação com familiares, amigos e colegas. Sempre que possível, ofereça ajuda de outras formas, como orientação ou apoio na negociação de dívidas.
“Existem maneiras de apoiar alguém sem comprometer o próprio orçamento. Proteger a própria saúde financeira também é uma forma de cuidar das relações, evitando que um gesto de ajuda se transforme em um problema duradouro”, conclui a especialista.