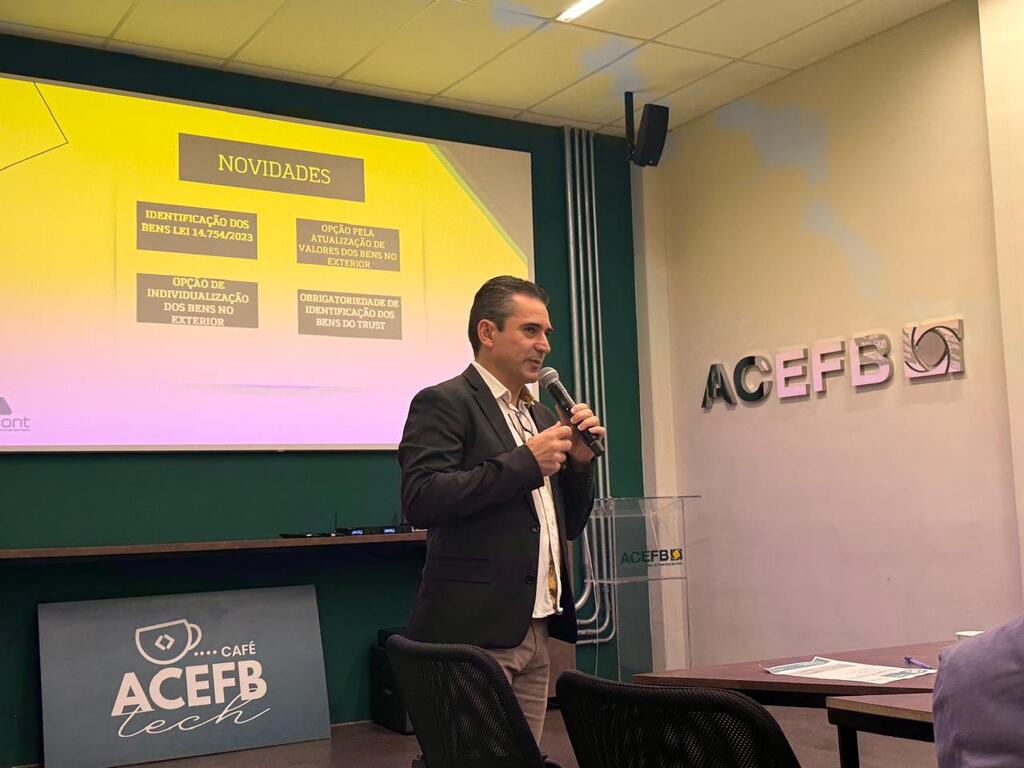
Darce Almeida/Acefb – O Café Acefb realizado na terça-feira, 14 de abril, na Associação Empresarial de Francisco Beltrão, trouxe à pauta o tema “Descomplicando o Imposto de Renda: Fale com o Contador”. O encontro contou com a participação de Adenilson Miranda e Mirandi Bonissoni, integrantes do Necont – Núcleo de Empresários Contábeis da Acefb.
Durante a apresentação, Adenilson destacou as principais obrigatoriedades para a declaração do Imposto de Renda em 2026, esclarecendo quem está obrigado a declarar. Segundo ele, o limite de rendimentos tributáveis é de R$ 35.824 anuais. “A partir desse valor, o contribuinte já precisa fazer a declaração”, explicou.
Entre as novidades deste ano, Miranda chamou atenção para mudanças relacionadas a investimentos e patrimônio no Brasil e exterior. As criptomoedas, por exemplo, passam a exigir registro individualizado na declaração, sendo tratadas como ativos comuns. Além disso, contribuintes que possuem empresas ou bens fora do Brasil devem informar esses patrimônios de forma detalhada, seguindo novas metodologias exigidas pela Receita Federal.
Leia também
Restituição do Imposto de Renda deve injetar mais de R$ 75 milhões na economia regional
Contadores e Prefeitura discutem estratégias para ampliar doações do IR em Francisco Beltrão
Contribuintes deixam dinheiro do Imposto de Renda ir embora e Sudoeste do PR perde R$ 22 milhões
Imposto de Renda 2026: isenção até R$ 5 mil não se aplica nesta declaração
Outro ponto relevante envolve os chamados trusts, estruturas em que bens ou empresas no exterior são administrados por terceiros. A partir deste ano, esses ativos também devem ser declarados obrigatoriamente, permitindo maior transparência e justificativa de eventual aumento patrimonial.
O encontro também abordou dúvidas frequentes de microempreendedores individuais (MEIs). De acordo com Adenilson, embora existam faixas de isenção e possibilidades de redução de tributos, o MEI pode, sim, ter obrigação de declarar o Imposto de Renda, dependendo dos rendimentos e da forma como realiza sua contabilidade. “Quando há controle contábil adequado, é possível reduzir ou até zerar o imposto. Mas a ausência dessas informações pode gerar problemas futuros com a Receita Federal”, alertou.
Outras recomendações de quem está obrigado a declarar o IR
- Quem recebeu rendimentos isentos, não tributáveis ou tributados exclusivamente na fonte, cuja soma foi superior a R$ 200.000 em 2025;
- Realizou operações de alienação em bolsas de valores, de mercadorias, de futuros e assemelhadas, cuja soma foi superior a R$ 40.000;
- Com apuração de ganhos líquidos sujeitas à incidência do imposto;
- Obteve, em qualquer mês, ganho de capital na alienação de bens ou direitos sujeito à incidência do imposto;
- Contribuintes que possuíam em 31 de dezembro de 2025, propriedade de bens ou direitos com valor total superior a R$ 800 mil e atividade rural (receita bruta em valor superior a R$ 177.920).
O Café Acefb reforçou a importância do acompanhamento contábil especializado para evitar inconsistências na declaração e garantir o cumprimento das exigências fiscais, especialmente diante das novas regras que ampliam o controle sobre investimentos e patrimônios no exterior.