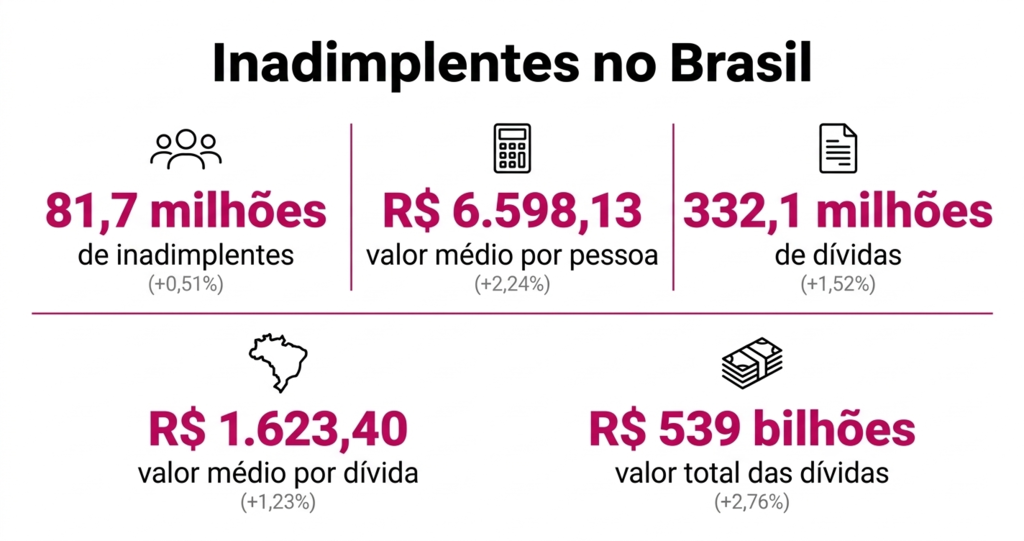
O número de brasileiros inadimplentes segue em alta e atingiu 81,7 milhões de pessoas, o equivalente a 49,87% da população, segundo dados do Mapa da Inadimplência do Serasa. O índice representa o maior patamar registrado nos últimos meses e reforça uma tendência de crescimento contínuo do endividamento no país.
Entre os estados, o Amapá apresenta o maior percentual de inadimplência, com 64,27% da população endividada. Já Santa Catarina registra o menor índice, com 39,87%. No Paraná, 44,89% dos moradores possuem algum tipo de dívida em atraso.
Os principais credores são bancos e administradoras de cartão de crédito, responsáveis por 26,8% das dívidas. Na sequência aparecem contas de serviços básicos, como água, luz e gás (21,4%), dívidas financeiras (20,3%) e outros serviços (11,6%).
O crescimento da inadimplência também é observado na comparação histórica. Em 2021, o país contabilizava 62,5 milhões de consumidores inadimplentes. Naquele período, as dívidas com bancos e cartões já lideravam, representando 29,7% do total.
Para a advogada Francieli Ballmann, especialista em Direito Bancário, o avanço do endividamento está ligado a uma combinação de fatores, especialmente a facilidade de acesso ao crédito sem a devida avaliação da capacidade de pagamento.
“Há uma grande oferta de crédito sem análise adequada, tanto para empresas quanto para produtores rurais, que muitas vezes necessitam de capital de giro ou recursos para manter suas atividades. Isso leva ao uso de modalidades mais onerosas, como crédito rotativo, operações com garantia e sucessivas renegociações”, explica.
Leia também
Endividamento rural cresce e produtores enfrentam execuções judiciais e perda de bens
Endividamento das famílias recua no Paraná em fevereiro
Sudoeste do Paraná registra alta da inadimplência, com dívidas médias acima de R$ 6 mil
Segundo a especialista, outro problema é a falta de compreensão sobre as condições financeiras dos contratos. “No momento da contratação, a percepção é de que o crédito atende a uma necessidade imediata. Porém, ao longo do tempo, os encargos, juros e penalidades por atraso podem se tornar elevados”, afirma.
Ela também destaca que a maioria dos contratos bancários é do tipo adesão, o que limita a possibilidade de negociação por parte do consumidor. “Em muitos casos, o cliente não escolhe as taxas de juros, que já vêm definidas pelas instituições financeiras, gerando uma relação desigual”, conclui.