Em um cenário de juros elevados, o crédito imobiliário tende a ficar mais caro, uma vez que as parcelas são diretamente impactadas pelas taxas praticadas nos financiamentos de longo prazo. A combinação de juros altos e inflação — que soma 4,26% em 2025 — reduz o poder de compra das famílias, sobretudo da classe média que não se enquadra nos programas habitacionais do governo. Nesse contexto, muitas famílias optam por alongar o prazo do financiamento ou adiar a compra do imóvel.
Ainda assim, o segmento vinculado ao programa Minha Casa Minha Vida tem sustentado o mercado. A maioria dos novos edifícios em construção na região concentra apartamentos com valor estimado de até R$ 500 mil.
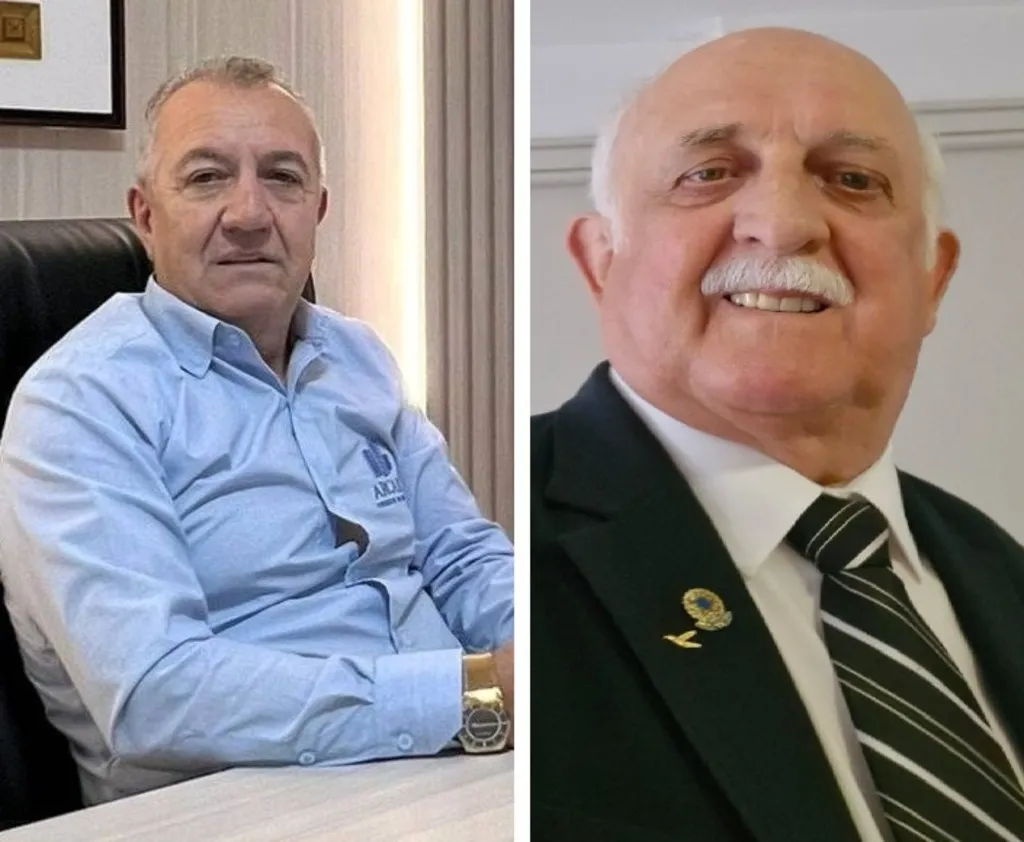
O engenheiro civil Jocemar Brandão, empresário com cerca de 15 anos de atuação na construção civil em Francisco Beltrão, afirma que a alta da taxa Selic — atualmente em 15% — encareceu o crédito imobiliário. Segundo ele, porém, algumas modalidades contam com limites regulatórios. Ele explica que as duas principais linhas de crédito utilizadas pelos compradores são o SBPE (Sistema Brasileiro de Poupança e Empréstimo), operado pela Caixa, que financia até 80% do valor de imóveis novos ou usados, e o programa Minha Casa Minha Vida.
“Quando a Selic sobe, a SBPE vai subir junto, ela vai tentar acompanhar. Contudo, os financiamentos imobiliários do SBPE têm um teto máximo, que é de 12% ao ano. Disso não pode passar, está regulamentado.” Embora a Selic tenha alcançado 15%, o juro do SBPE chegou ao limite de 12% ao ano. Conforme Brandão, ainda assim houve encarecimento, com taxas passando de 10% para 12%.
Financiamentos imobiliários crescem 5,77% no Sudoeste e se aproximam de R$ 3 bilhões
Casa própria: consórcio imobiliário cresce como alternativa ao financiamento com juros altos
Mercado aquecido, contratações travadas: o desafio da mão de obra em Francisco Beltrão
“Impactou um pouquinho o mercado imobiliário, mas nem tanto. Ele acaba impactando mais as famílias da classe média que precisam financiar imóveis acima de 500 mil até 1,5 milhão. Essa faixa de renda acaba sofrendo, porém, a pessoa que vai financiar imóveis acima de 1,5 milhão, geralmente não dá tanta bola para pagar um juro um pouquinho mais caro. Essa pessoa tem renda, então consegue também fazer o financiamento.”
Minha Casa Minha Vida
O programa Minha Casa Minha Vida financia imóveis de até R$ 500 mil. As taxas de juros variam de 4% a 10,5% ao ano para 2026 — consideradas as menores do mercado — conforme a faixa de renda familiar e a região. O programa atende famílias com renda de até R$ 12 mil e oferece prazos de até 35 anos (420 meses).
“Então, o que acontece: o Minha Casa Minha Vida, os juros dele são tabelados pelo governo. Se a Selic tiver em 2% ou 15%, a taxa de juros do Minha Casa Minha Vida vai ser sempre a mesma, porque ela é fixada. Os juros aumentando ou não, o valor do financiamento é o mesmo”, comenda Brandão.
Segundo o empreendedor, a elevação da Selic não provocou impacto no programa, que atualmente é o principal motor da construção civil. “Pra esse padrão de imóvel até 500 mil, a procura hoje é muito grande, porque a maior parte das famílias ganham menos de 12 mil reais somando a renda do casal e acabam se enquadrando dentro do Minha Casa Minha Vida. Hoje ele é um carro-chefe que vem puxando muito fortemente o mercado imobiliário.”
Ele observa que a maior parte dos imóveis financiados está concentrada na faixa de até R$ 500 mil. “A alta que a gente percebe no mercado imobiliário está impulsionada principalmente pelo Minha Casa Minha Vida.”
Por fim, Brandão ressalta que o setor é cíclico, alternando momentos de expansão e retração. “O mercado não consegue só crescer, crescer, crescer. Ele vai crescer, vai dar aquela pausa, pra respirar um pouco, pra depois crescer de novo.”