O mercado brasileiro de crédito inicia 2026 em um cenário de transição. Após um período de forte demanda em 2024 e 2025, impulsionado pela necessidade de reorganização financeira das famílias e pelo avanço da digitalização dos serviços financeiros, a expectativa é de crescimento mais moderado, porém consistente. Projeções da Federação Brasileira de Bancos (Febraban) indicam que a carteira de crédito deve crescer cerca de 8,2% em 2026, refletindo a cautela das instituições financeiras diante de juros ainda elevados, sem interromper a oferta de crédito ao consumidor.
“O crédito segue sendo um pilar central da vida financeira dos brasileiros. Mesmo em um ambiente mais desafiador, as pessoas continuam buscando soluções para equilibrar suas finanças pessoais e viabilizar projetos. O que muda é o nível de exigência: o consumidor está mais atento às condições, à transparência e ao impacto do crédito no seu planejamento financeiro de longo prazo”, analisa Rafa Cavalcanti, CEO da CloQ, startup especializada em análise de crédito e uso de dados alternativos.
Diante desse contexto, a executiva destaca as principais tendências de crédito e finanças pessoais que devem marcar o setor no Brasil ao longo de 2026.
Crescimento do crédito com foco em sustentabilidade financeira
Em 2026, a expansão do crédito tende a ocorrer em ritmo mais controlado, com as instituições financeiras priorizando a qualidade da carteira de crédito e o relacionamento de longo prazo com o consumidor. O foco deixa de ser apenas o volume concedido e passa a considerar a capacidade de pagamento, o histórico financeiro e o impacto do crédito na saúde financeira das famílias. O movimento também acompanha um consumidor mais atento, que busca crédito de forma estratégica, seja para reorganizar dívidas, seja para viabilizar projetos específicos, evitando o endividamento desordenado.
Tecnologia e dados no centro da análise de crédito
O uso de inteligência artificial, modelos preditivos e dados abertos deve se intensificar em 2026, transformando a forma como o risco é avaliado no setor financeiro brasileiro. A análise baseada exclusivamente no score de crédito tradicional tende a ser complementada por modelos mais completos, que consideram movimentações em diferentes instituições, comportamento do consumidor e outros fatores não financeiros. Esse avanço amplia a precisão das decisões, reduz fraudes e contribui para a inclusão financeira.
Educação financeira como pilar estratégico
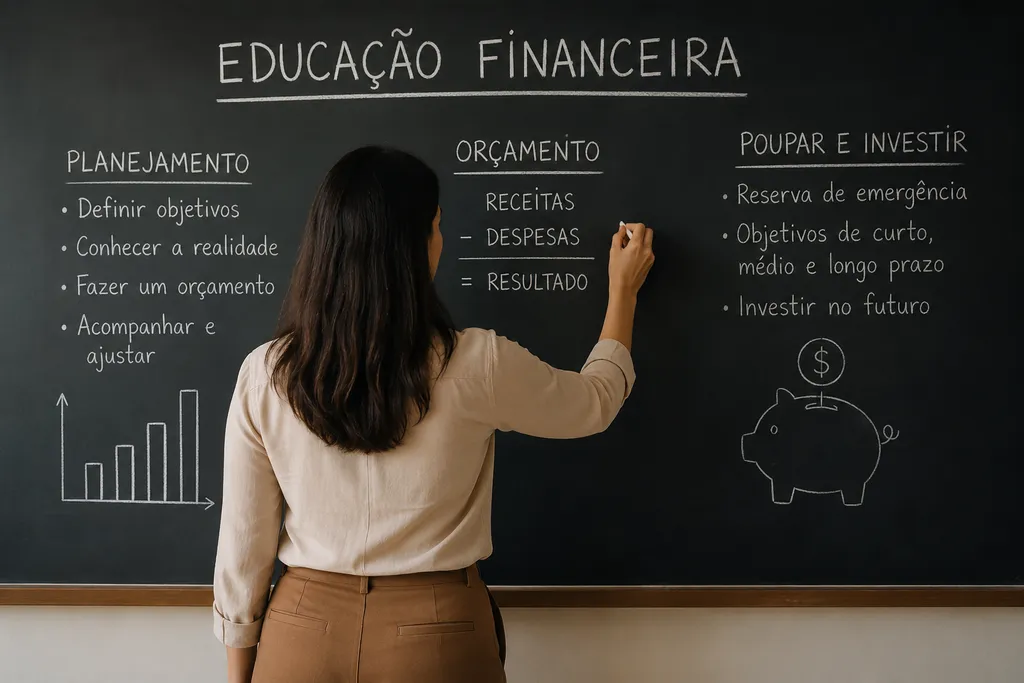
A educação financeira deixa de ser apenas uma ação institucional e passa a integrar a estratégia das empresas de crédito. Em um cenário de maior conscientização do consumidor, instituições que oferecem conteúdos claros, simuladores, ferramentas de planejamento financeiro e orientação prática tendem a se diferenciar. Em 2026, o crédito passa a ser acompanhado de informação, ajudando o consumidor a compreender custos, prazos e impactos das decisões financeiras no médio e longo prazo.
Personalização do crédito e da experiência do cliente
A personalização da oferta de crédito deve se consolidar como tendência. Com o avanço da tecnologia, as ofertas passam a ser estruturadas de acordo com o perfil financeiro, o momento de vida e os objetivos do cliente. Isso inclui limites mais adequados, prazos flexíveis e condições alinhadas à realidade do consumidor. A experiência do cliente também ganha relevância, com processos mais simples, digitais e transparentes.
Inclusão financeira ampliada por soluções digitais
A ampliação da inclusão financeira segue como um dos principais vetores de crescimento do setor. Em 2026, soluções digitais devem ampliar o acesso ao crédito para públicos historicamente subatendidos, como autônomos, microempreendedores e trabalhadores informais. A combinação de tecnologia, análise de dados alternativos e canais digitais reduz barreiras burocráticas e permite que mais brasileiros acessem crédito formal de maneira responsável.
Integração do crédito com gestão financeira
Outra tendência relevante é a oferta de produtos híbridos, que integram crédito com ferramentas de gestão financeira, controle de gastos e planejamento. Em vez de atuar de forma isolada, o crédito passa a fazer parte de um ecossistema financeiro mais amplo, incentivando o uso consciente e fortalecendo o relacionamento entre empresas e consumidores ao longo do tempo.
“O futuro do crédito no Brasil não está apenas em conceder recursos, mas em oferecer soluções que façam sentido para a realidade de cada pessoa. Em 2026, veremos um setor mais tecnológico, mais educativo e mais comprometido com a saúde financeira dos consumidores”, finaliza Rafa Cavalcanti, CEO da CloQ.