Entrou em vigor nesta terça-feira, 23 de junho, uma nova etapa do programa Crédito do Trabalhador, modalidade de empréstimo consignado voltada aos profissionais com carteira assinada. A principal novidade é a operacionalização das garantias vinculadas ao Fundo de Garantia do Tempo de Serviço (FGTS), mecanismo que deve aumentar a segurança das operações de crédito, reduzir riscos para as instituições financeiras e ampliar o acesso dos trabalhadores a condições mais competitivas de financiamento.
Criado para democratizar o acesso ao crédito consignado no setor privado, o programa permite que trabalhadores celetistas, domésticos, rurais e empregados de MEIs contratem empréstimos com desconto direto em folha de pagamento, respeitando a margem consignável de até 35% da remuneração mensal. Atualmente, a modalidade já alcança milhões de trabalhadores e faz parte da estratégia do governo para ampliar a inclusão financeira e estimular a substituição de dívidas mais caras por linhas com juros reduzidos.
Um dos principais avanços previstos para esta nova etapa é a operacionalização do uso de até 10% do saldo do FGTS e de 100% da multa rescisória como garantia da operação. A medida já está prevista na regulamentação do programa, mas sua efetiva integração aos sistemas financeiros é vista pelo mercado como um passo importante para aumentar a segurança das operações e reduzir o risco de inadimplência.
Segundo dados divulgados pelo Governo Federal, o consignado privado já movimentava mais de R$40 bilhões em operações quando o programa foi lançado, e a expectativa do setor é que a modalidade continue crescendo à medida que novas funcionalidades são incorporadas ao sistema. A possibilidade de utilização do FGTS como garantia é apontada por especialistas como um dos fatores que podem impulsionar essa expansão nos próximos anos.
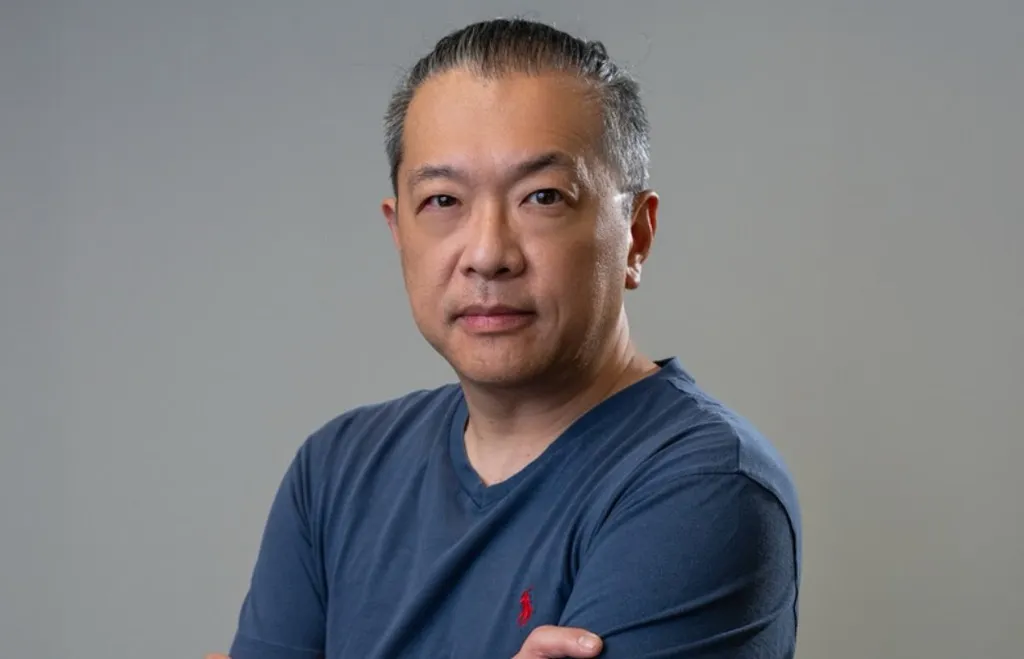
Para Alexandre Matos, CEO da Vip Promotora, o momento representa uma evolução importante para o mercado de crédito brasileiro e para os trabalhadores que historicamente tiveram acesso limitado a linhas com juros mais baixos.
'Estamos acompanhando uma transformação significativa no crédito para trabalhadores do setor privado. A utilização do FGTS como garantia cria uma camada adicional de segurança para as operações e tende a tornar o mercado mais competitivo. Quando o risco diminui, existe espaço para condições mais favoráveis ao consumidor, além de ampliar o acesso ao crédito para milhões de brasileiros que antes encontravam mais dificuldades para conseguir aprovação ou taxas adequadas ao seu perfil.'
Além da ampliação das garantias, o programa também fortalece a concorrência entre as instituições financeiras. O trabalhador pode receber propostas de diferentes bancos e comparar as condições antes de contratar, o que contribui para uma maior transparência e para a busca das melhores taxas disponíveis no mercado. O processo ocorre por meio da Carteira de Trabalho Digital e dos canais das instituições habilitadas.
Alexandre ressalta, porém, que a contratação de qualquer modalidade de crédito deve ser feita de forma planejada. "O consignado CLT é uma ferramenta extremamente positiva quando utilizada com responsabilidade. O ideal é que o trabalhador avalie sua necessidade, compare propostas e utilize o crédito para objetivos que tragam benefícios reais para sua vida financeira, como reorganização de dívidas mais caras, investimentos pessoais ou projetos de médio e longo prazo."
Outro fator que deve contribuir para o fortalecimento da modalidade é o movimento regulatório adotado pelo governo para aumentar a transparência e monitorar custos e encargos cobrados pelas instituições financeiras. As medidas buscam garantir maior proteção ao consumidor e estimular um ambiente mais equilibrado para o crescimento do consignado privado.
Com mais de 47 milhões de trabalhadores formais no país e uma demanda crescente por crédito acessível, o Crédito do Trabalhador se consolida como uma das principais apostas para ampliar a inclusão financeira no Brasil, oferecendo alternativas mais sustentáveis para quem precisa de recursos sem recorrer a modalidades com juros mais elevados.